
こんにちは、まろぴーです🌸
宇宙関連株を見ていると、シンスペクティブ(290A)の株価が気になります。9月18日は前日比9.38%高の1,563円。三菱重工とのH3ロケット打ち上げ契約が発表された日でした。翌19日には、自社12機目の小型SAR衛星が軌道投入に成功しています。(scouter.monex.co.jp)
でも、まろぴーが知りたいのは「衛星が何機飛んだか」だけではありません。
シンスペクティブは何で稼ぎ、いつ本業が黒字になるの?
受注残高は1,217億円。一方で、2026年上期の営業損失は33.5億円です。この大きな差を、事業内容から順番に見ていきます🐥
宇宙関連株の収益化という点では、アストロスケールの受注残と黒字化を調べた記事もあわせて読むと、両社の違いが見えてきます。
シンスペクティブは何をしている会社?
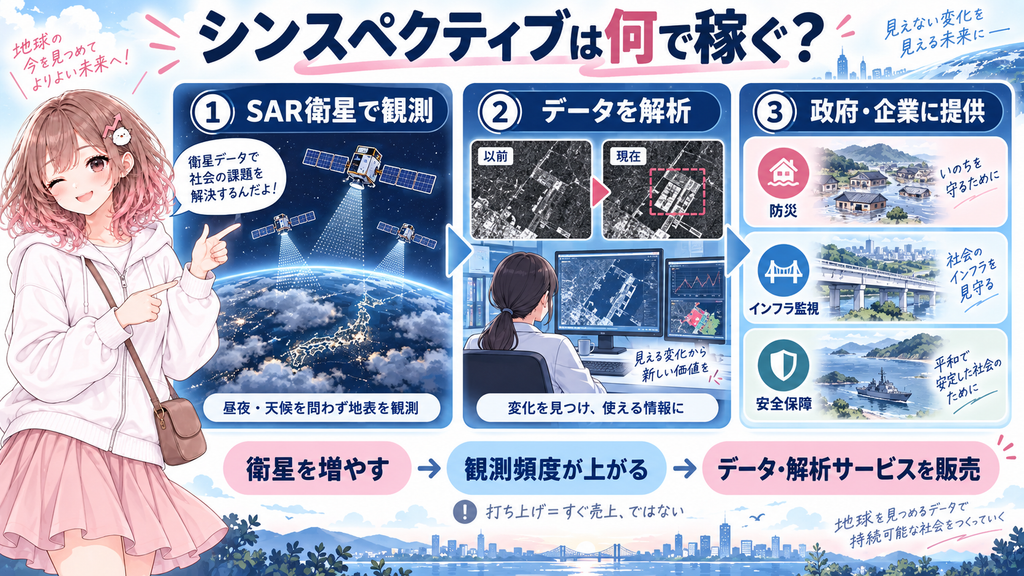
シンスペクティブは、小型SAR衛星「StriX」を開発・運用し、衛星で取得した地表の観測データや解析結果を販売する会社です。
SARはレーダーを使うため、会社は天候や昼夜に左右されにくい観測を強みとしています。用途は災害時の被害把握、地盤やインフラの監視、安全保障など。「衛星を造って売る」というより、衛星を使って必要な情報を届ける事業です。(www.synspective.com)
衛星が増えれば観測の機会も増やせます。ただし、打ち上げ成功は売上の確定ではありません。9月19日に軌道投入された12機目も、会社は今後、観測能力を検証してからサービスに投入するとしています。(www.synspective.com)
株価が上がっている理由は?
直近では、事業が前進していると受け取れる発表が続きました。
| 日付 | 発表内容 | まろぴーの見方 |
|---|---|---|
| 8月28日 | NTTドコモ・NTTデータと災害時の衛星画像活用で協定 | 防災での利用を広げる動き |
| 9月15日 | 衛星の観測能力を共有する「Synspective OMNIA」を発表 | 新しい販売方法への期待 |
| 9月18日 | 三菱重工とH3ロケットによる衛星2機の打ち上げ契約 | 衛星網を拡大する計画が具体化 |
| 9月19日 | 12機目の衛星が軌道投入に成功 | 観測能力拡大への一歩 |
ただし、9月18日の株高を19日の打ち上げ成功で説明することはできません。また、OMNIA発表当日の株価は下落しました。個々の材料と株価の因果関係は決めつけず、発表後の受注や業績につながるかを追いたいです。(scouter.monex.co.jp)
受注残1,217億円はすごい。でも利益は?
2026年6月末の受注残高は1,217億1,000万円。その大部分を防衛省の衛星コンステレーション事業が占めます。大型の仕事を確保していることは、成長を考えるうえで大きな材料です。(finance.logmi.jp)
一方、2026年上期の実績はこうです。
| 2026年上期 | 金額 |
|---|---|
| 売上高 | 16.91億円 |
| 売上原価 | 24.06億円 |
| 営業損益 | 33.50億円の赤字 |
| 経常損益 | 13.72億円の赤字 |
衛星を増やすための製造・打ち上げ・運用費が先にかかります。4号機の発電性能低下を受けた償却期間の短縮も、費用を押し上げました。受注残が大きくても、売上になる時期とコストを回収する時期は別なのです。(finance.logmi.jp)
PER78倍なのに「本業は赤字」?
9月18日終値で、時価総額は約2,096億円、会社予想ベースのPERは78.6倍、実績PBRは5.68倍です。(scouter.monex.co.jp)
ここは誤解しやすいポイント。2026年12月期の会社予想は、最終利益が約26.2億円の黒字である一方、営業利益は約54.7億円の赤字です。会社の説明では補助金収入が営業外収益として寄与しています。PERの計算に使う最終利益が黒字でも、衛星データ販売などの本業が黒字になったわけではありません。(finance.yahoo.co.jp)
まろぴーのチェックポイント📌
シンスペクティブの「黒字」は、最終利益の黒字と営業利益の黒字を分けて読む!
本業の黒字化は実現できる?
まろぴーは、実現するための受注はある。ただし、採算が合うことはまだ決算で証明されていないと見ています。
防衛省向けサービスの納入は始まっています。衛星が増え、同じ観測網からより多くの顧客にデータを販売できれば、収益改善の余地があります。OMNIAも、観測能力を複数の顧客で共有する仕組みとして期待できます。(finance.logmi.jp)
まず試されるのは、2026年下期の売上計上です。通期売上予想は約63.5億円で、上期実績は16.91億円。予想達成には下期に約46.6億円の売上が必要になります。会社は下期偏重を見込んで通期予想を据え置いていますが、次の決算で進捗を確認したいところです。(finance.yahoo.co.jp)
資金面も見逃せません。会社は衛星の製造・打ち上げに向け、総額200億円のシンジケートローンを決議しました。衛星網を広げる資金を確保する一方、借入費用と返済を支えられるだけの収益が必要になります。(contents.xj-storage.jp)
まろぴーの結論🐥
シンスペクティブの魅力は、1,217億円の受注残と、衛星データを継続して販売できる可能性。打ち上げや提携のニュースが続くのも、期待を集める理由だと思います。
ただ、約2,100億円の時価総額に見合う企業になるには、受注を売上に変えるだけでなく、衛星の費用を上回る利益を出すことが必要です。
次の決算では、まろぴーは打ち上げ機数よりも、売上高・売上原価・営業損益の変化に注目します。ここが改善してきたら、「宇宙の成長期待」が「稼ぐ事業」へ近づいたと言えそうです🚀
情報基準日:2026年9月23日。株価と株価指標は直近取引日の9月18日終値ベース。
コメント