
【9/24追記】イビデンが+14.57%急騰!NVIDIAとの関係が改めて注目
9月24日のイビデンは22,405円、前日比+2,850円(+14.57%)で終了。今回注目されたのが、NVIDIAのジェンスン・フアンCEOとイビデン河島社長の個別会談を巡る報道です。AI半導体向けICパッケージ基板の供給能力が改めて市場の注目を集めました。
↓ここから元記事
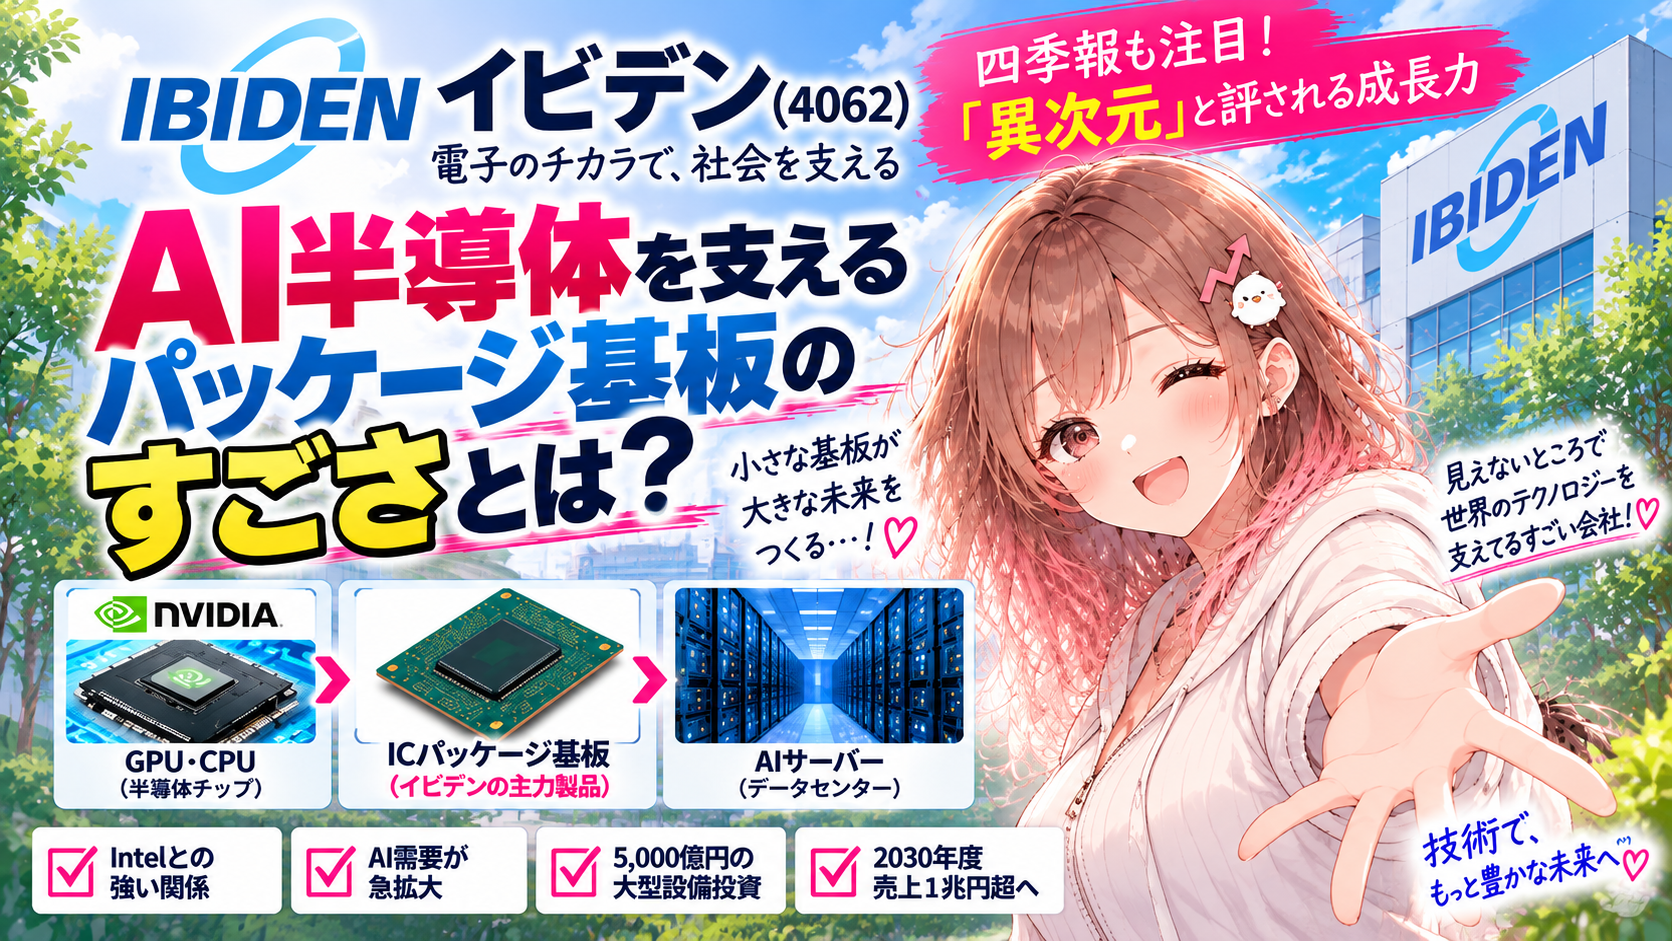
四季報を見ていて、イビデン(4062)のところで妙に目を引く言葉がありました。
「異次元」
🐰「四季報さん、ずいぶん強い言葉使うじゃん……」
でも、現在のイビデンを調べていくと、この表現が気になるのも分かります。
2027年3月期第1四半期は、売上高が前年同期比26.4%増、営業利益は52.4%増。さらに会社は通期業績予想を大幅に引き上げました。背景にあるのが、AIサーバー向けを中心とした高性能ICパッケージ基板の旺盛な需要です。(FinancialFilings)
そしてイビデンは、この需要を取り込むために、
2026~2028年度の3年間で約5,000億円
という巨大な電子事業への設備投資を決めています。(イビデン)
🐰「5,000億円!? イビデン、そんなにAIへ突っ込むの?」
今回は、
イビデンはそもそも何を作っている会社なのか?
なぜAI半導体で重要なのか?
パッケージ基板って何なのか?
そして本当に“異次元”の成長が始まるのか?
初心者にも分かるように、まろぴーと一緒に掘っていきます🔍✨
そもそもイビデンって何の会社?
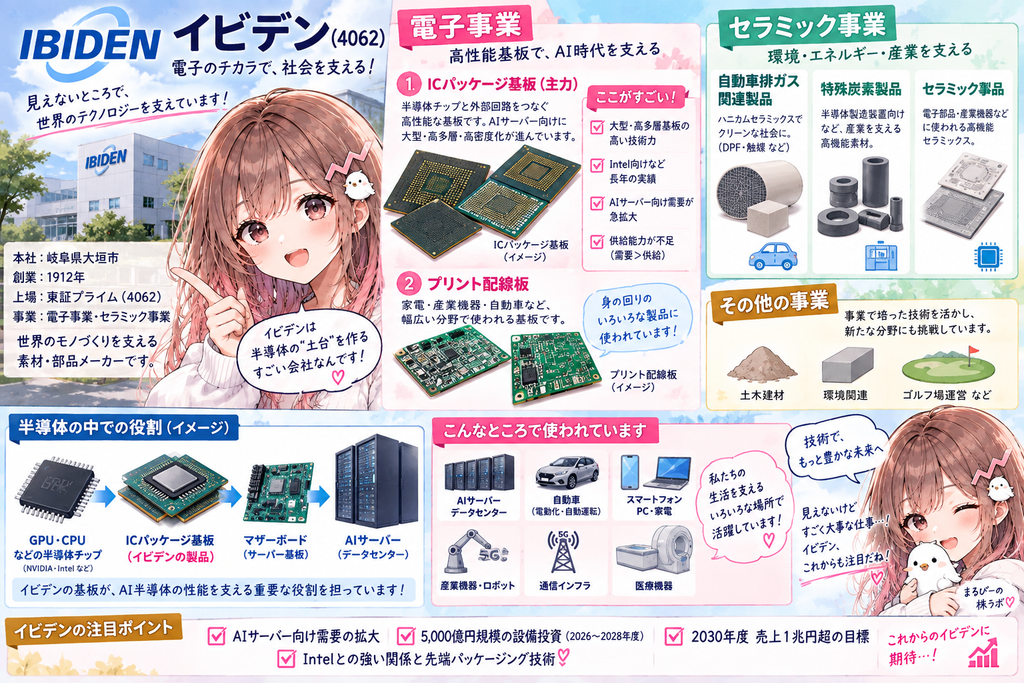
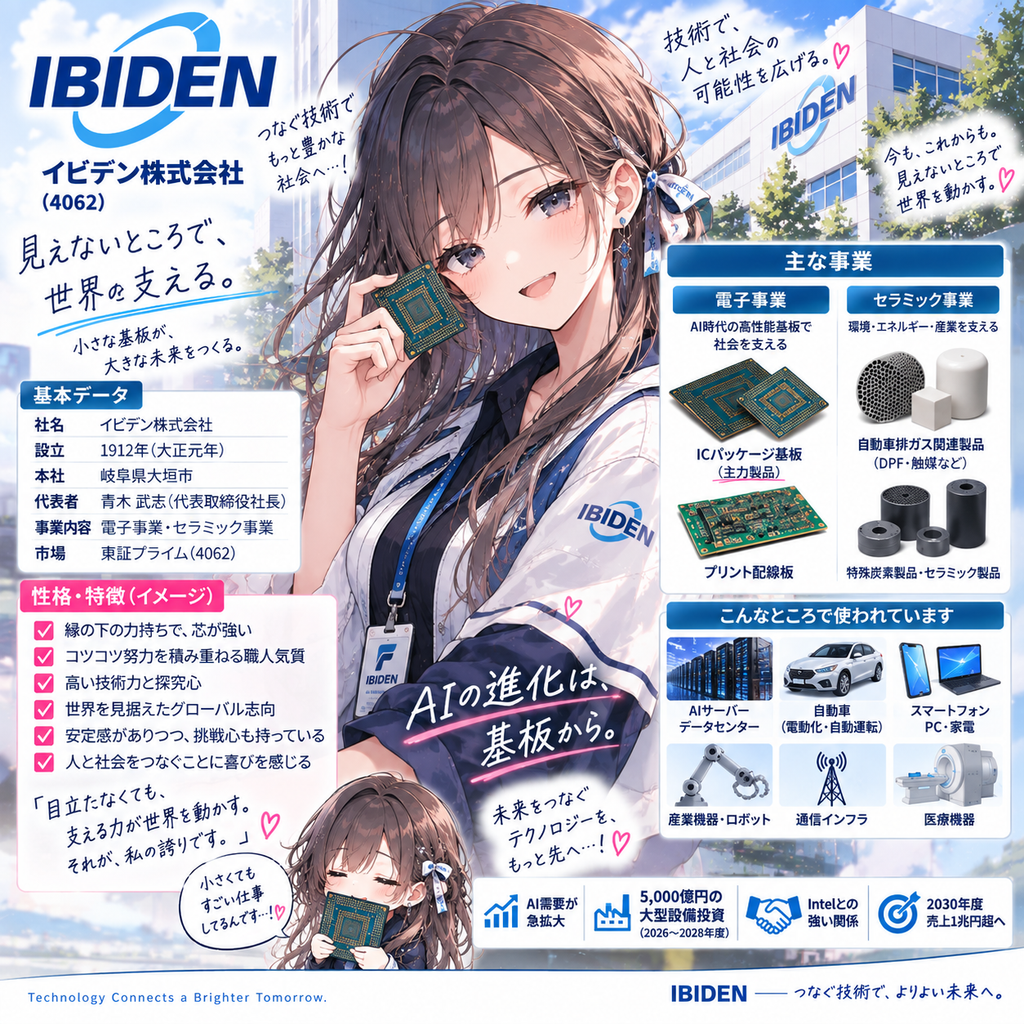
イビデンは岐阜県大垣市に本社を置く電子部品メーカーです。
現在の主力は大きく、
電子事業
・ICパッケージ基板
・プリント配線板など
セラミック事業
・自動車排ガス関連製品
・特殊炭素製品など
に分かれています。(イビデン)
ただし、現在の成長ストーリーを見るうえで圧倒的に重要なのが電子事業。
その中でも今回の主役が、
高性能ICパッケージ基板
です。
🐰「……基板って、緑色の板みたいなやつ?」
似ているようで、今回の話はもう少し半導体の中枢に近いところです。
AI半導体でなぜ「基板」がそんなに重要なの?
まずここを理解すると、イビデンが急に面白くなります。
GPUやCPUは、それ単体でサーバーの巨大な基板へ直接くっついているわけではありません。
ざっくり描くと、
GPU・CPUなどの半導体チップ
↓
ICパッケージ基板 ← イビデンの重要領域
↓
サーバーなどの基板
↓
AIサーバー
という構造です。
ICパッケージ基板は、非常に微細な半導体と外部の回路をつなぐ巨大な接続ハブのような役割を持っています。
🐰「半導体そのものじゃないけど、半導体が外の世界と話すための土台なのね」
そういうこと。
そしてAI半導体が高性能化すると、この土台に求められる性能も一気に上がります。
AI時代になって基板まで「巨大化」している
ここが現在のイビデンを見る最大のポイントです。
生成AIでは、とてつもない計算能力が必要になります。
そのため、
GPU
CPU
HBM
各種チップレット
など、複数の高性能半導体を高速で連携させる必要があります。
するとICパッケージ基板も、
大型化
多層化
高密度化
高速通信対応
が必要になります。
イビデン自身も、AIサーバー向けなどの基板について大型化・高多層化が進み、基板需要そのものが拡大すると説明しています。2026年5月時点の会社資料では、ICパッケージ基板需要が業界全体の供給能力を上回るとの見方を示していました。(6ix)
つまり、
AI半導体が巨大化・複雑化するほど、イビデンが得意とする高性能基板の重要性も高まる
という構図です。
NVIDIAのGPUが売れると、なぜイビデンが注目される?
ここでよくある疑問。
🐰「NVIDIAがAIの主役なのは分かる。でも、なんで日本のイビデン?」
理由は、GPUだけではAIサーバーが完成しないからです。
高性能GPUを実際に製品として動かすには、
GPUを製造する技術
だけでなく、
複数のチップをまとめ、高速で信号をやり取りさせる高度なパッケージング技術
が必要になります。
AI半導体の性能競争が激しくなるにつれて、「前工程でどれだけ微細化できるか」だけではなく、後工程・先端パッケージングの重要性が急速に高まっています。
Intelも2026年、AI向け半導体では複数のチップレットを接続する高度なパッケージングが重要になっていると説明しています。(Intel)
そこで重要になる部材の一つが、イビデンの高性能ICパッケージ基板というわけです。
イビデンとIntelの関係も深い
イビデンを調べると、もう一つ頻繁に出てくる名前があります。
Intel
イビデンは長年、高性能CPU向けのICパッケージ基板を手掛けてきました。
そして今、この長年培ってきた高性能基板の技術が、AIサーバー時代にも生きてきています。
特に注目したいのが、Intelの高度なパッケージング技術EMIBです。
EMIBは、小さなシリコンブリッジを使って複数のチップを高速接続する技術。
さらに次世代のEMIB-Tについて、イビデンは2026年8月の決算説明会で、
技術確立の段階はほぼ完了し、量産に向けた歩留まり改善段階へ入りつつある
と説明。
会社側は、競合他社に対して先行しているとの認識も示しています。(イビデン)
🐰「昔からCPU基板を作ってきた技術が、AI時代にもう一度ど真ん中へ来てるのか!」
ここがイビデンの面白さです。
そして始まった「5,000億円投資」
現在のイビデンを象徴しているのが、この数字です。
約5,000億円
イビデンは2026年度から2028年度までの3年間で、電子事業に総額約5,000億円を投資する計画を決定しました。
目的は明確です。
AIサーバー・高性能サーバー向けの高機能ICパッケージ基板の生産能力増強。(イビデン)
第一段階では、河間事業場などに約2,200億円を投資。
2027年度から順次稼働・量産を開始する計画です。(イビデン)
さらに会社資料では、大野事業場Cell8についても約2,800億円規模の投資として整理され、
河間事業場 Cell6 → AI ASIC向け
大野事業場 Cell8 → AI GPU向け
という方向性が示されています。(6ix)
🐰「ASICとGPU、両方取りにいってる……!」
これはかなり重要です。
AI半導体市場がGPUだけでなく、クラウド大手などが開発する独自ASICへ広がっていっても対応できる構えになっています。
イビデン自身が「需要>供給」と言っている
設備投資だけなら、企業側の期待にすぎない可能性もあります。
ところが現在は、実際の需要もかなり強い。
2026年8月の決算説明でイビデンは、
GPUとハイエンドCPUの需要が強い
ことに加えて、
AIサーバー向けスイッチングICの需要も拡大している
と説明しました。(イビデン)
さらに会社側は、
大型・高多層ICパッケージ基板について、すべての顧客から引き合いが来ている
としており、需要が業界全体の供給能力を大きく上回る状況が続くとの見方を示しています。(イビデン)
これ、かなり強烈です。
🐰「工場作ったら売れるかな?じゃなくて、足りないから工場を増やす段階なんだ」
まさにそこ。
最新決算を見ると「異次元」の意味が少し分かる
では数字を見てみます。
2027年3月期第1四半期は、
| 2027年3月期1Q | 前年同期比 | |
|---|---|---|
| 売上高 | 1,232億円 | +26.4% |
| 営業利益 | 269億円 | +52.4% |
| 経常利益 | 275億円 | +57.8% |
| 純利益 | 179億円 | +40.8% |
となりました。(FinancialFilings)
売上が26%増えているだけでも強いのですが、
営業利益は52%増。
つまり売上以上のスピードで利益が伸びています。
営業利益率も前年同期の約18.1%から**約21.8%**まで上昇しました。(株探)
🐰「これ、ちゃんと利益もついてきてるの強いな……」
そして通期予想を一気に上方修正
さらに驚いたのが2026年8月の業績予想修正です。
当初の2027年3月期予想は、
売上高 5,000億円
営業利益 900億円
でした。
それを、
売上高 5,500億円
営業利益 1,270億円
へ引き上げました。
営業利益は従来予想から約41%上方修正です。(株探)
前期2026年3月期は、
売上高 4,162億円
営業利益 620億円
でした。(開示情報データベース)
つまり会社予想ベースでは、
売上高 +32%前後
に対して、
営業利益は約2倍
を見込んでいることになります。(株探)
🐰「なるほど。“異次元”って言いたくなる数字が出てきたぞ……」
なぜ利益がこんなに伸びるの?
ポイントは単純な数量増加だけではありません。
イビデンは2026年8月の決算説明会で、利益改善について平均販売価格(ASP)の影響が大きいと説明しています。
業界全体でICパッケージ基板が不足する中、
高付加価値製品の販売価格が強い
状態になっているためです。(イビデン)
つまり、
AI需要増加
↓
高性能基板が足りない
↓
工場の稼働率が上がる
↓
高付加価値製品が増える
↓
価格も強い
↓
利益率上昇
という、かなりきれいな流れになっています。
さらに2030年度「売上1兆円超」へ
そしてイビデンが見ているのは、今期だけではありません。
会社は現在、2030年度に
売上高1兆円超
営業利益率30%
という業績ビジョンを掲げています。(イビデン)
2026年3月期の売上高が約4,162億円だったことを考えると、
数年で会社規模を2倍以上へ拡大する構想
です。
しかも以前の統合報告書では、FY2024からFY2030にかけて、
AIサーバー向け電子事業を+250%
とする成長イメージも示されていました。(イビデン)
🐰「イビデン、“AI関連株”というより会社そのものをAI向けに作り変えてない?」
かなり近いと思います。
AI GPUだけじゃないのも重要
イビデンの面白さは、NVIDIAのGPU需要だけに賭けているわけではないこと。
会社資料を見ると、
AI GPU
AI ASIC
高性能CPU
スイッチングIC
などへ需要が広がっています。(イビデン)
AIデータセンターではGPUだけでなく、
CPU
ネットワーク半導体
独自AIアクセラレーター
も大量に必要です。
つまり、
AIデータセンターの計算能力が増えるほど、イビデンが対応できる市場そのものが大きくなる
という構造です。
イビデンの強みは「作れる会社が限られる」こと
ここも大事。
普通の基板なら競合企業はたくさんあります。
しかしAIサーバー向けの大型・高多層ICパッケージ基板となると、技術的な難易度が一気に上がります。
実際、EMIB-Tについてもイビデンは「他に1~2社が開発している」と認識しており、自社は技術確立をほぼ終えて量産歩留まり改善へ進む段階と説明しています。(イビデン)
AI半導体が高性能化するほど、
「誰でも作れる基板」から「限られた企業しか量産できない基板」へ
市場が移っていく。
これはイビデンにとって非常に重要です。
でも5,000億円投資は当然リスクもデカい
ここまで読むと無敵に見えますが、もちろんそんなことはありません。
むしろまろぴーが一番気になるのは、
5,000億円投資の巨大さ
です。
🐰「需要があるのは分かった。でも5,000億円はさすがにデカいよね」
工場を作れば、
減価償却費
人件費
電力費
材料費
など固定的な負担が増えます。
AI投資が想定以上に長期間続けば大きな武器になりますが、逆にAI半導体需要が急減すれば、巨大設備が重荷になる可能性があります。
だから、
設備投資額が大きい=強気だから買い
ではなく、
新工場がどの程度の稼働率で立ち上がるのか
を見る必要があります。
もう一つのリスクは材料不足
高性能基板を作るには特殊な材料も必要です。
イビデンは2026年8月、ガラスクロスの調達について供給元を増やすことでリスクが改善してきたと説明しています。
一方で、競合企業も大型投資を進めるため、材料調達リスクが完全になくなったわけではないともしています。(イビデン)
AI半導体のボトルネックというとHBMや先端パッケージングが注目されがちですが、
基板を作る材料そのもの
がボトルネックになる可能性もあります。
2027年、2028年がかなり重要になりそう
現在の設備投資計画を見ると、次の大きな転換点が見えてきます。
2026年度
既存設備を最大活用しながら旺盛なAI需要へ対応
↓
2027年度
河間Cell6など新設備が順次稼働
↓
2028年度
新設備が本格的に業績へ寄与
会社はEMIB-T関連についても、河間工場が2027年度末から順次稼働し、2028年度から業績貢献する見通しを示しています。(イビデン)
つまり今は、
巨大投資の成果が数字として出始める直前
とも言えます。
イビデンを見るなら「売上」よりここを追いたい
まろぴーが今後イビデンを見るなら、特に重要なのは5つ。
① AIサーバー向け基板需要
GPUだけでなくASIC、CPU、スイッチングICまで需要が広がっているか。
② 営業利益率
売上増加以上に利益が伸び続けるか。
③ Cell6・Cell8の立ち上がり
5,000億円投資の回収を左右する最大のポイント。
④ 大型・高多層化
AI半導体が高度化するほど、イビデンの技術優位性が維持されるか。
⑤ 2030年度売上1兆円への進捗
ここまで来ると、単なるAI特需ではなく会社そのもののステージが変わります。
マクニカとは全然違う「AI半導体の裏方」
前回深掘りしたマクニカHDもAI半導体関連企業でした。
ただし役割はまったく違います。
マクニカは、
世界の最先端半導体・技術を日本企業へつなぐ技術商社。
一方のイビデンは、
高性能半導体を実際に動かすためのICパッケージ基板を作るメーカー。
同じAI半導体関連でも、
マクニカ=技術をつなぐ
イビデン=半導体を物理的につなぐ
と考えると面白いです🐰
関連記事はこちら👇
NVIDIAだけじゃない!マクニカHDの取引先が凄すぎる|AI・半導体・サイバーをつなぐ「技術商社」の正体
まとめ|「異次元」はこれから本番かもしれない
イビデンを調べてみると、単に「AI関連だから業績がいい」という話ではありませんでした。
AI半導体の大型化・高性能化
↓
ICパッケージ基板も大型・高多層化
↓
業界の供給能力が不足
↓
高付加価値品の価格が上昇
↓
イビデンの利益率改善
↓
5,000億円を投じて生産能力増強
↓
2027~2028年度から新設備が本格稼働
↓
2030年度売上1兆円超を目指す
という、大きな成長ストーリーが動き始めています。(イビデン)
2027年3月期の会社予想は売上高5,500億円、営業利益1,270億円。
営業利益は前期からほぼ倍増する計画です。(株探)
🐰「四季報の『異次元』、最初はちょっと盛ってない?って思ったけど……数字見ると確かに気になる。」
ただ、本当の勝負はここから。
5,000億円もの設備投資を行う以上、AI需要が続くこと、新工場を高稼働させること、そして高い利益率を維持することが重要になります。
半導体そのものを作っているわけではない。
でも、AI半導体が巨大化すればするほど重要になる「土台」を作っている。
それが今のイビデンです。
「AI半導体の性能競争の裏側で、基板はどこまで進化するのか?」
まろぴーは、ここを追いかけていきたいと思います🐰✨
※本記事は企業・事業について調査した内容をまとめたもので、特定銘柄の売買を推奨するものではありません。
コメント