

こんにちは、まろぴーです🌸
2026年10月16日、SHIFT(3697)がストップ高!
前日に発表された2026年8月期の本決算を受けて、株価が大きく上昇しました。
実はまろぴー、SHIFTには以前から注目していました。
特に期待していたのが、AIによるシステム開発の効率化。
これまでのITサービス企業は、人を増やして売上を伸ばすビジネスモデルが中心でした。
しかし、AIが開発工程を効率化すれば、人員を大幅に増やさなくても売上や利益を伸ばせる可能性があります。
「これは面白いかもしれない!」
そう考えていたものの、結局SHIFTにはエントリーできませんでした。
理由は、信用需給の悪さ。
そして決算翌日、まさかのストップ高です😂
今回はSHIFTの決算を深掘りしながら、AIによる利益成長の可能性と、まろぴーが買えなかった信用需給について分析していきます。
1.SHIFTの2026年8月期決算を確認
まずは本決算の数字から。
| 項目 | 2026年8月期 | 前期比 |
|---|---|---|
| 売上高 | 1,616.0億円 | +24.5% |
| 営業利益 | 174.45億円 | +11.6% |
| 経常利益 | 133.20億円 | ▲12.3% |
| 当期純利益 | 74.30億円 | ▲16.8% |
| 営業利益率 | 約10.8% | 前期から低下 |
売上高は大幅増収。
営業利益も増益となりました。
一方で、経常利益と最終利益は減益です。
ここだけを見ると、そこまで強い決算には感じないかもしれません。
しかし、SHIFTの決算は通期の数字だけでは判断できません。
注目すべきは、第4四半期にかけての利益回復です。
2.第4四半期の営業利益が急回復!
2026年8月期の四半期別営業利益を見てみましょう。
| 四半期 | 営業利益 |
|---|---|
| 第1四半期 | 約28.2億円 |
| 第2四半期 | 約40.9億円 |
| 第3四半期 | 約44.8億円 |
| 第4四半期 | 約61.6億円 |
第1四半期から第4四半期にかけて、営業利益は2倍以上になっています。
しかも、第4四半期の営業利益率は約13.2%まで改善。
通期では減益となった最終利益よりも、直近の営業利益の伸びに注目した投資家が多かった可能性があります。
株式市場は過去の実績だけでなく、これからの業績を評価します。
今回のSHIFTは、まさにその典型例だったのかもしれません。
3.AI関連売上が急拡大!SHIFTはAIの恩恵を受ける側へ
今回の決算で、まろぴーが最も注目したのがAI関連事業です。
SHIFTはAIを社内で利用するだけでなく、顧客向けのサービスとしても展開しています。
第3四半期にはAI関連売上が79.2億円となり、前四半期比で約3.1倍に拡大。
さらに第4四半期には、AI関連売上比率が28.4%まで上昇しました。
AI関連サービスの粗利益率も高い水準です。
| 区分 | 通期粗利益率 |
|---|---|
| With AI | 42.3% |
| Native AI | 54.7% |
AI関連事業は、もはや将来の構想だけではありません。
実際の売上として存在感を高めています。
ただし、AI関連の粗利益率が高いことと、会社全体の営業利益率が同じ水準になることは別問題です。
AIの研究開発費や営業費用、顧客獲得コストなども考慮する必要があります。
それでも、SHIFTがAIを新たな成長事業として育てていることは、今回の決算から読み取れます。
4.AIは人月ビジネスを壊すのか?
ここが、まろぴーが以前から注目していたテーマです。
従来のシステム開発では、必要な人数と作業期間によって費用を計算する「人月」という考え方が一般的でした。
例えば、10人で6か月かかる開発案件があったとします。
AIの導入によって同じ仕事を5人で6か月で完了できるようになったら?
企業にとっては大幅な効率化です。
しかし、人月単位で料金を請求している場合、必要な工数が半分になれば売上まで減ってしまう可能性があります。
つまり、AIによる効率化はITサービス企業にとって必ずしもプラスではありません。
では、SHIFTはどうでしょうか。
SHIFTは、AIによって自社の開発やテスト工程を効率化するだけでなく、AI導入支援やAIを活用したサービスを顧客に提供しています。
この仕組みがうまく機能すれば、従来より少ない工数でサービスを提供しながら、新しい収益源も獲得できます。
重要なのは、AIで減った工数の価値を誰が受け取るのか。
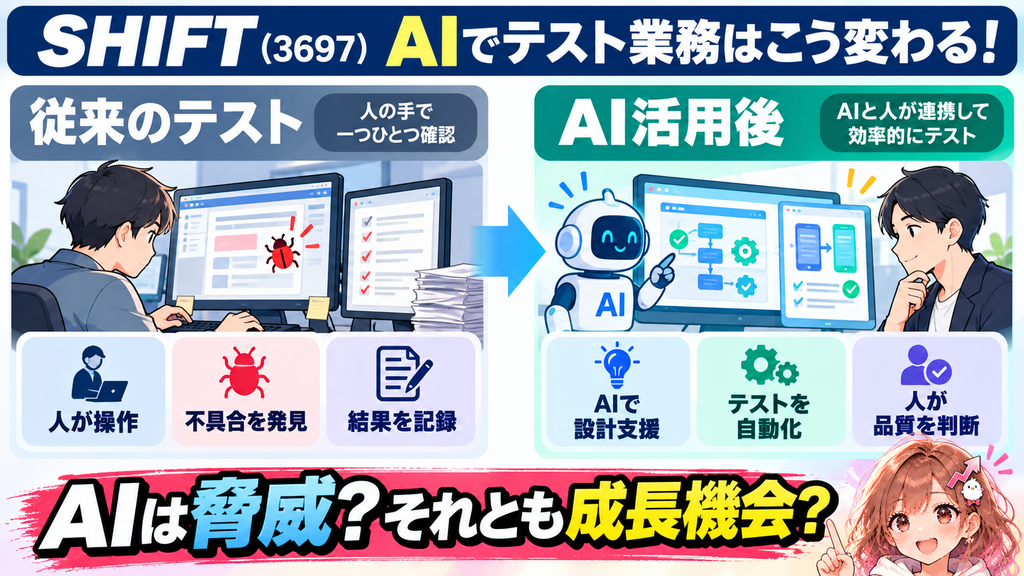
SHIFTにとってAIは、既存のテスト業務を効率化する技術である一方、従来の人手中心のビジネスモデルを変える存在でもあります。今後はAIを活用したサービスで、どこまで収益を伸ばせるかが重要になります。
顧客への値下げで消えるのか。
それとも、SHIFTの利益として残るのか。
今回の決算では、AI関連売上の拡大と直近の利益率改善が確認できました。
ただし、その改善のすべてがAIによるものとは限りません。
今後の決算でも、この2つの数字を追いかけたいと思います。
関連記事:
【AIで利益が変わる会社④】SIer編|「3人月→4時間」の衝撃。AIは人月商売を壊すのか?
5.来期は調整後営業利益250億円を計画!
SHIFTの2027年8月期計画も確認してみましょう。
| 項目 | 2026年8月期実績 | 2027年8月期予想 |
|---|---|---|
| 売上高 | 1,616億円 | 1,900億円 |
| 調整後営業利益 | 203億円 | 250億円 |
| 調整後営業利益率 | 約12.6% | 約13.2% |
| 調整後純利益 | 101億円 | 165億円 |
来期は売上高が約17.6%増、調整後営業利益が約23.2%増となる計画です。
売上高以上に利益を伸ばす見通しとなっていることが分かります。
ただし、ここで重要な注意点があります。
調整後営業利益と通常の営業利益は異なります。
2026年8月期の通常の営業利益は174.45億円。
一方、調整後営業利益は203億円です。
調整後の数字だけを使うと、実際の収益力を過大評価してしまう可能性があります。
また、今期は持分法投資損失が経常利益を押し下げました。
来期の最終利益を評価するうえでは、この損失がどこまで改善するのかも重要になります。

6.実はまろぴー、信用需給が悪くてSHIFTを買えなかった😭
さて、ここからは今回の反省です。
SHIFTの事業には以前から注目していたまろぴー。
しかし、決算前の信用買い残が気になっていました。
実際に数字を確認してみると、かなりの買い残が積み上がっていたことが分かります。
決算前の信用需給
| 日付 | 信用買い残 | 信用倍率 |
|---|---|---|
| 9月11日 | 988.97万株 | 3.44倍 |
| 9月25日 | 939.17万株 | 3.32倍 |
| 10月2日 | 905.84万株 | 3.20倍 |
| 10月9日 | 807.26万株 | 3.96倍 |
| 10月14日 | 808.72万株 | 4.61倍 |
※10月14日は日次信用残データ。その他は週次データ。
決算直前の10月14日時点でも、信用買い残は約809万株。
信用倍率も4.61倍ありました。
これだけの信用買い残があると、株価が上昇した際に戻り売りや利益確定売りが出やすくなる可能性があります。
また、決算が市場の期待に届かなければ、信用買いの損切りが重なって下落が加速するリスクもあります。
まろぴーが警戒していたのは、この部分でした。
業績には期待している。でも需給が重い。
決算を持ち越すには、少し怖かったんです。
そして結果はストップ高。
いやあ、難しい!😂
7.でも信用買い残は減少していた!
ここが今回の反省で一番大事なポイントです。
信用買い残は確かに多かった。
しかし、推移を見ると少し違う景色が見えてきます。
9月11日の約989万株から、10月14日には約809万株まで減少。
約180万株、率にして約18%の減少です。
つまり、信用買い残は重かったものの、整理は進んでいました。
まろぴーは絶対的な買い残の多さを気にしていましたが、減少傾向をもっと評価するべきだったのかもしれません。
ただし、信用倍率は10月14日時点で4.61倍まで上昇しています。
これは信用売り残も減少していたためです。
信用買い残の減少だけを見て、需給が完全に改善したと判断することもできません。
今回の教訓は、信用倍率だけでも、信用買い残の絶対数だけでも判断しないこと。
買い残が何株あるのか、どれだけ減っているのか、出来高に対してどれほど重いのか。
これらを組み合わせて評価する必要があります。
8.信用買い残800万株でもストップ高になった理由
信用買い残が多い銘柄は、必ず上値が重くなるのでしょうか?
答えは、そうとは限りません。
信用買い残は将来の売り圧力になり得ますが、実際にいつ売られるかは分かりません。
そして、企業の成長期待が大きく変わるような決算が発表されれば、新たな買い需要が売り圧力を上回ることもあります。
今回のSHIFTでは、次の材料が重なりました。
- 第4四半期の営業利益が急回復
- AI関連売上比率が拡大
- AI関連サービスで高い粗利益率を確保
- 来期も調整後営業利益の成長を計画
これらが、決算前に存在していた信用需給の重さを上回る買い材料として評価された可能性があります。
ただし、ストップ高になったからといって、信用買い残がすべて整理されたわけではありません。
むしろ、株価上昇によって新たな信用買いが増える可能性もあります。
今回の上昇が持続するかどうかは、来週以降の出来高と信用残の変化を確認する必要があります。
9.SHIFTのリスクはまだ残っている
今回の決算を評価する一方、今後のリスクも整理しておきます。
AIによる価格競争
AIによってシステム開発が効率化されれば、顧客側から値下げを求められる可能性があります。
生産性が上がっても、その利益をすべて企業が確保できるとは限りません。
M&Aによる成長と財務負担
SHIFTはM&Aも活用して事業を拡大しています。
買収による売上成長と既存事業の成長を分けて考える必要があります。
自己資本比率の低下にも注意したいところです。
営業外損失
2026年8月期は持分法投資損失が経常利益を押し下げました。
営業利益が伸びても、営業外で大きな損失が発生すれば最終利益は伸びません。
株価の期待先行
ストップ高によって成長期待が一気に高まった可能性があります。
今後の業績が期待に届かなければ、反動も大きくなるかもしれません。
10.まろぴーが来週確認したいこと
来週以降、特に注目したいのは次の3点です。
① ストップ高後も出来高を伴う買いが続くか
短期資金だけでなく、継続的な買い需要があるのかを確認したいです。
② 信用買い残の整理が続くか
買い残が減少しながら株価が上昇するなら、需給面でも前向きに評価できる可能性があります。
ただし、最新の信用残は公表まで時間差があるため、株価だけで需給改善を判断しないようにしたいです。
③ AI関連売上の拡大が営業利益率の改善につながるか
最も重要なのはここ。
AI関連売上が伸びても、営業利益が増えなければ株価の評価は長続きしないかもしれません。
今後も四半期ごとの利益率を追っていきます。
まとめ|SHIFTのストップ高から学んだこと
今回のSHIFT決算で、まろぴーが注目したポイントは3つです。
1.AI関連事業が実際の売上として急拡大している。
2.第4四半期の営業利益が大きく改善し、来期も利益成長を計画している。
3.信用需給は重かったが、決算前から買い残の整理が進んでいた。
まろぴーは、SHIFTのAI活用による利益成長には注目していました。
でも、信用買い残の多さが気になってエントリーできなかった。
そして決算翌日はストップ高。
悔しさはありますが、だからといって決算前の警戒が間違いだったとも思いません。
信用需給が重い銘柄で、決算を持ち越すリスクは実際に存在します。
今回の反省は、リスクを無視して買うべきだったということではなく、需給改善の兆候と利益成長の勢いを、もう少し立体的に評価するべきだったということ。
そして、SHIFTの決算を通じて改めて感じたのは、AIを活用する企業の可能性です。
AIがITサービス企業の仕事を奪うのか。
それとも、AIを使いこなす企業がこれまで以上に利益を伸ばすのか。
まろぴーは後者の可能性に引き続き注目しています。
今後も株ラボでは、AIによって収益構造が変わる企業を探していきます!🌸
関連記事
📚 参考資料・出典
本記事は、以下の公開資料をもとに、SHIFT(3697)の業績・AI関連事業・株式需給を分析しています。
- SHIFT公式IR情報:2026年8月期決算短信、決算説明資料、AI関連売上・利益率、2027年8月期業績予想
- 日本取引所グループ・信用取引残高:信用取引残高の公表情報
- Yahoo!ファイナンス・SHIFT(3697):株価・信用取引関連データ
※信用買い残の週次データと日次データは集計基準・公表時点が異なるため、区別して分析しています。
※本記事は公開情報に基づく個人の分析であり、特定銘柄の売買を推奨するものではありません。
※本記事は2026年10月16日時点の公開情報をもとにした分析です。信用残には公表までの時間差があります。投資判断はご自身の責任でお願いいたします。

コメント