
こんにちは、まろぴーです📈
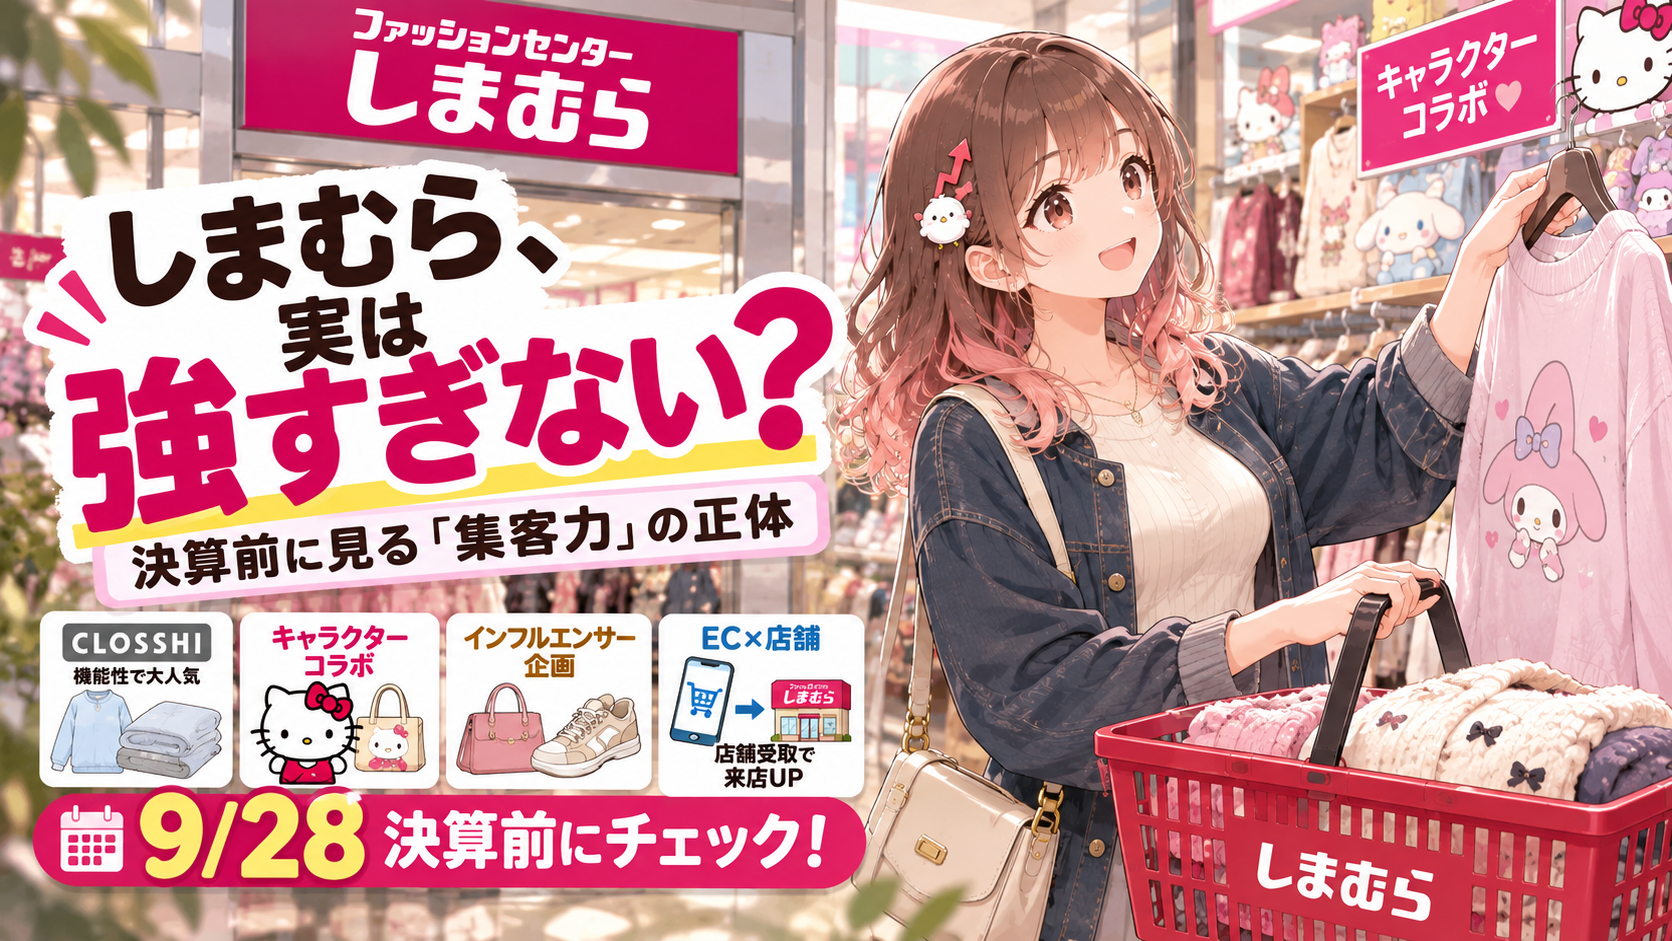
今回はしまむら(8227)。
この記事はもともと、2026年9月28日の2027年2月期第2四半期決算を前に、
「今のしまむらって、何でお客さんを呼んでるんだろう?」
という疑問から調べ始めた記事です。
昔ながらのイメージなら、
「とにかく安い服がいっぱいある」
という感じ。
でも今のしまむらを見ると、
PB商品
キャラクターコラボ
インフルエンサー
SNS
EC
リアル店舗
がかなり複雑に絡み合っています。
そこで決算前に、
「今のしまむらはどうやって客を呼んでいるのか?」
を調べました。
そして9月28日に実際の決算が発表されたので、この記事の後半では、
「決算前に考えていたことは実際どうだったのか?」
まで答え合わせします。
🏪 まず知っておきたい「しまむら」のビジネスモデル
しまむらはSPA型の企業ではありません。
メーカーや商社など多数のサプライヤーから商品を仕入れる、仕入型の小売業を基本としています。
大量発注によるスケールメリット、全店の在庫データ管理、店舗間の商品移動などを使いながら、低価格と在庫効率を両立させるのが基本モデルです。
さらに郊外を中心に店舗を展開。
つまり、
「安い商品を売る」
だけではなく、
仕入れ・物流・在庫・店舗運営を効率化して安く売る
という会社です。
ここがまず、しまむらの土台。
でも今回まろぴーが面白いと思ったのは、その上に乗っている**「集客装置」**です。
👀 注目① CLOSSHIが「安さ」以外の理由を作る
まず重要なのがPBのCLOSSHI(クロッシー)。
最近では、
FIBER DRY
FIBER HEAT
超COOL
CLOSSHI PREMIUM
など、機能を分かりやすくした商品が増えています。
特にCLOSSHI PREMIUMは、通常の低価格商品よりも機能性などを付加したPB。
過去の決算資料でもPB商品の拡大が確認されていて、会社側もブランド強化を続けています。
これ、かなり重要だと思います。
「安いからしまむらに行く」
だけではなく、
「あの商品が欲しいからしまむらに行く」
を作ろうとしている。
商品名そのものを覚えてもらえれば、価格だけの競争ではなくなります。
実際、今回発表された2027年2月期第2四半期決算でも、会社はFIBER DRYやCLOSSHI PREMIUMなどのPB商品の販売が好調だったと説明しています。
つまり、決算前に注目していたPB戦略は、実際の業績説明にも登場しました。
🎀 注目② キャラクターコラボがめちゃくちゃ多い
そして今のしまむらを語るなら外せないのが、
キャラクター商品。
しまむらの店舗やオンラインストアを見ていると、
「また何かとコラボしてる!」
となるくらい企画商品が多い😂
会社の過去資料を見ると、これは単なる思いつきではありません。
SNSなどのデータも活用しながら、
どんなキャラクターが支持されているか
男女比はどうか
どんなカテゴリーの商品が売れるか
などを分析して商品化しています。
つまりキャラクターは、
「かわいいから売ってみよう」
ではなく、
データを使った商品企画の一部
になっています。
🐥 キャラコラボの本当の強さは「来店理由」?
まろぴーがここで注目したいのは、商品の売上だけではありません。
例えば、
「好きなキャラクターの新商品がしまむらで発売される!」
となれば、その商品を買うために店舗へ行く理由ができます。
キャラクター商品を見る
↓
店内を歩く
↓
CLOSSHIも見る
↓
靴下も見る
↓
バッグも見る
↓
「これも安いじゃん」
……となれば強い😂
キャラクター商品単独の売上額は独立して開示されていないため、どれだけ売上に貢献しているのかを数字で断定することはできません。
ここは注意が必要です。
ただし今回の第2四半期決算でも、会社はPBやキャラクター商品の拡充について説明しています。
少なくとも、しまむらの商品・集客戦略の一つとして重要な位置にあることは確認できます。
📱 注目③ インフルエンサーが「広告」と「商品」になる
もう一つ面白いのがインフルエンサー。
しまむらでは、
インフルエンサーと一緒に商品を企画
↓
SNSなどで商品を知ってもらう
↓
店舗・ECへ誘導
という流れを作っています。
つまりインフルエンサーは単なる広告塔ではなく、
商品企画そのものにも入っている。
ここが面白い。
服だけではありません。
バッグや雑貨、食器などまで企画商品が広がっています。
SNSで商品を知る
↓
店舗やECを見る
↓
別の商品にも触れる
という流れができれば、従来のチラシ中心の集客とは違った顧客層も取り込めます。
🛒 注目④ ECは「ネットで売るだけ」じゃない
そして、まろぴーが一番面白いと思ったのがEC。
普通、
EC強化=ネット売上を増やす
と考えますよね。
でも、しまむらは少し違います。
ECと店舗を別々に考えるのではなく、相互にお客さんを送る仕組みとして活用しています。
オンラインで商品を見つける
↓
注文する
↓
店舗で受け取る
↓
せっかく来たから店内を見る
この流れです。
つまり店舗受取が、
「お客さんを実店舗まで連れてくる装置」
にもなっている。
グループのオンラインストアを統合した「しまむらパーク」も、この流れを見るうえで注目したいところです。
ネット通販が実店舗を食うのではなく、
ECを使ってリアル店舗も強くする。
ここが、しまむらの面白いところだと思います。
💡 「しまむら集客ループ」ができている?
ここまで整理すると、まろぴーにはこんな構造に見えます。
CLOSSHI
↓
定番商品で普段使いの客を作る
キャラクターコラボ
↓
ファンに「行きたい理由」を作る
インフルエンサー
↓
SNSから新しい商品を知ってもらう
EC
↓
オンラインから店舗へ送客
実店舗
↓
他の商品も見てもらう
そしてまた新しい企画商品を投入。
🔄 ぐるぐる。
これ、結構よくできています。
さらに、しまむらは仕入型の小売なので、多様な商品を組み合わせられる。
だから店に行くたびに商品が変わる。
ここにコラボや限定企画を加えることで、
「今日は何かあるかも?」
という宝探し的な楽しさも生まれます。
📊 決算前、まろぴーが気にしていたこと
ここからが今回の答え合わせです。
2027年2月期1Qは好調なスタートでした。
一方、その後の月次では6月・7月に既存店売上が弱くなりました。
そこで決算前のまろぴーは、
「上期全体が増収だったか」より、「2Qでちゃんと利益を残せたのか」を見たい
と考えていました。
さらに確認したかったのが、
・粗利率
・PB商品の動向
・キャラクター・インフルエンサー企画
・ECと実店舗の連携
・通期予想
・9月の売上回復
でした。
では実際どうだったのか。
🔥【9/28決算追記】答え合わせしてみる
9月28日、しまむらが2027年2月期第2四半期決算を発表しました。
結果は、
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 3,572.6億円 | +4.0% |
| 営業利益 | 331.29億円 | +5.3% |
| 経常利益 | 349.48億円 | +7.3% |
| 中間純利益 | 241.91億円 | +5.6% |
増収増益。
売上高の伸び率より営業利益の伸び率が高く、経常利益はさらに伸びました。
まず、
「2Qで失速して利益まで崩れてしまうのでは?」
という心配に対しては、上期全体ではしっかり増益を確保した形です。
① 「2Qで利益を残せた?」→ 上期は増益。ただし2Q単体は要注意
ここは少し丁寧に見たい。
上期累計では、
営業利益331.29億円、前年同期比+5.3%。
しっかり増益です。
ただし1Qがかなり強かったことを考えると、
「2Qも絶好調だった」
と単純に見るのは違います。
6~7月は月次売上が弱く、天候の影響などもありました。
つまり今回の決算は、
1Qの強さを完全に維持したわけではないけれど、弱い月次を挟みながら上期増益を確保した
と見るのが近そうです。
決算前に気にしていた「2Q単体の利益」は、やっぱり見るべきポイントでした。
② PB戦略 → 決算でも存在感あり
これはかなり分かりやすかった。
会社側は今回の決算でも、
FIBER DRYやCLOSSHI PREMIUMなどのPB商品の販売が好調
だったと説明しています。
つまり、
「安いから買う」
だけではなく、
機能性や商品ブランドで選んでもらう
という方向は続いています。
決算前に注目していたCLOSSHIは、ちゃんと業績説明にも登場しました。
ここは答え合わせ○。
③ キャラクター商品 → やっぱり重要だった
キャラクター商品についても、会社側は商品拡充を進めています。
これは今回の記事で考えていた、
キャラクター商品そのものの売上だけでなく、来店理由を作れるのでは?
という仮説ともつながります。
ただし、キャラクター商品単独の売上高や利益貢献額が開示されているわけではありません。
なので、
「キャラクター商品が○億円利益を増やした」
とまでは言えません。
ここは事実とまろぴーの考察を分けておきます。
④ EC・SNS・店舗の連携 → 引き続き注目
今回調べていて改めて思ったのが、
しまむらは、
実店舗だけの会社でも、ECだけの会社でもない
ということ。
SNSで商品を知る。
ECで商品を見る。
店舗へ行く。
そこで別の商品にも出会う。
キャラクターやインフルエンサー企画で、またSNSに話題が戻る。
この循環を作ろうとしている。
今後は単純なEC売上高だけでなく、
ECやSNSが既存店売上にどれくらい波及しているのか
を見ていきたいです。
⑤ 通期予想 → 据え置き
ここは少し意外でした。
上期は増収増益でしたが、会社は通期予想を据え置きました。
2027年2月期の会社予想は、
売上高 7,291.93億円
営業利益 668.42億円
経常利益 688.25億円
純利益 473.21億円
です。
つまり、
「上期が増益だったから通期も上方修正!」
とはならなかった。
会社側は下期も含めて慎重に見ているということになります。
ここは今後の決算を見るうえで重要。
🚀 そして9月月次がかなり強い
さらに面白いのが、決算対象期間後の9月です。
9月度の月次では、しまむら事業の既存店売上が大きく回復しました。
6~7月の弱さから一転して、秋物需要なども追い風になっています。
つまり、
2Qで弱かった月があった
↓
上期決算は増収増益
↓
9月月次は再び強くなった
という流れ。
これを見ると、6~7月の弱さだけでしまむらの成長が止まったと判断するのも早そうです。
一方で、9月だけ強かった可能性もある。
だから次に見るべきなのは、
10月以降も既存店売上の強さが続くか。
ここです。
🐥 まろぴーの答え合わせ
決算前の記事で、まろぴーはしまむらを単なる
「安い服屋」
として見るのは違うんじゃないかと考えました。
決算を見たあとも、この考えはあまり変わっていません。
PBで商品を指名買いしてもらう。
キャラクターでファンを呼ぶ。
インフルエンサーでSNSから客を呼ぶ。
ECから店舗へ客を送る。
そして店舗で別の商品にも出会ってもらう。
昔ながらの郊外型衣料品店に、かなり現代的な集客方法を組み合わせています。
そして今回の決算でも、PBやキャラクター商品の強化が実際に会社側から説明されました。
一方で、
1Qが強かったから、そのまま一直線に伸びるわけではない
ということも見えました。
6~7月の月次は弱かった。
通期予想も据え置き。
ここは冷静に見たいところです。
だから、まろぴーが次に確認したいのは、
「9月の回復が続くのか?」
です。
10月、11月の月次でも既存店売上が強ければ、
PB
キャラクター
インフルエンサー
EC×店舗
という集客モデルが、もう一段数字に表れてくる可能性があります。
逆に再び月次が弱くなるなら、
「9月だけだったのか?」
を考え直す必要があります。
📝 まとめ|決算前の仮説を残して、ちゃんと答え合わせ
今回の記事は決算前に、
「今のしまむらは、何で客を呼んでいるんだろう?」
という疑問からスタートしました。
調べて見えてきたのが、
CLOSSHIなどのPB
キャラクターコラボ
インフルエンサー
SNS
EC
リアル店舗
を組み合わせた集客です。
そして9月28日の決算は、
売上高 +4.0%
営業利益 +5.3%
経常利益 +7.3%
中間純利益 +5.6%
と増収増益。
決算前に注目していたPBやキャラクター商品も、実際の決算説明に登場しました。
一方で、通期予想は据え置き。
だから、
「しまむら強い!全部OK!」
で終わるつもりはありません。
次は9月に回復した既存店売上が10月以降も続くのか。
そしてPB・キャラクター・ECなどの施策が、最終的に利益率の改善までつながるのか。
ここを追っていきます📈
この記事で参照した主な一次情報
・しまむらグループ IR情報
・2027年2月期 第2四半期決算短信
・2027年2月期 第2四半期決算説明会資料
・しまむらグループ 月次売上速報
数値や会社側の説明は、原則として株式会社しまむらの公式IR資料・月次資料を確認しています。本文中の「来店理由」「集客ループ」などについては、公開資料をもとにしたまろぴーの考察です。
コメント