

こんにちは!まろぴーです🌸
2026年11月17日、AI関連株の中で注目を集めたのがイオレ(2334)!
株価は505円まで上昇し、ストップ高となりました。🚀
その理由は、前日に発表された衝撃の業績上方修正です。
なんと、2027年3月期の売上高予想を255.52億円から484億円へ引き上げ!
しかも、前期は最終赤字だったのに、今期は22.34億円の黒字を見込んでいます。
一方、同じAIインフラ関連のデータセクション(3905)は、大幅下方修正でストップ安。
同じAI関連株なのに、なぜここまで明暗が分かれたのでしょうか?
今回はイオレの過去5年間の業績、AIデータセンター事業の成長、PERの割安感、そして見落とせないリスクを分析します!🔍
① イオレの業績が急拡大!通期予想を大幅上方修正
まずは11月16日に発表された2027年3月期の通期業績予想を見てみましょう。
| 項目 | 修正前 | 修正後 | 修正率 |
|---|---|---|---|
| 売上高 | 255.52億円 | 484.00億円 | +89.4% |
| 営業利益 | 11.42億円 | 26.32億円 | +130.5% |
| 経常利益 | 14.94億円 | 30.69億円 | +105.4% |
| 最終利益 | 12.70億円 | 22.34億円 | +75.9% |
| EPS | 30.96円 | 48.03円 | 約+55.1% |
出典:イオレ「通期連結業績予想の修正に関するお知らせ」(2026年11月16日)
🌸 まろぴー「売上高が約228億円も上乗せ!? これは相当大きな修正だね!」
しかも、営業利益は従来予想の2倍以上。
株価がストップ高まで買われた背景には、こうした業績の急改善があります。
ただし、上方修正された数字がすべて継続的に稼げる利益なのかは、慎重に確認する必要があります。
② 過去5年間の業績推移!売上高は別次元へ
ここで、イオレの業績がどれだけ変わったのかを見てみましょう。
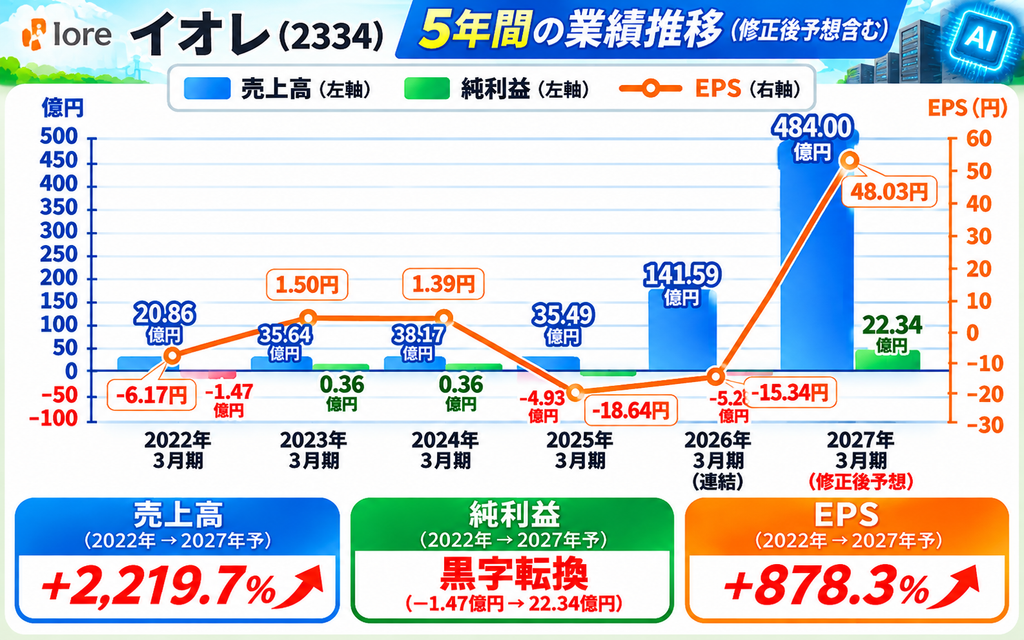
※2022〜2026年3月期の5期実績と、2027年3月期の修正後予想を掲載。2026年3月期から連結決算に移行しているため、過去との比較には注意が必要です。
| 決算期 | 売上高 | 純利益 | EPS |
|---|---|---|---|
| 2022年3月期 | 20.86億円 | -1.47億円 | -6.17円 |
| 2023年3月期 | 35.64億円 | +0.36億円 | +1.50円 |
| 2024年3月期 | 38.17億円 | +0.36億円 | +1.39円 |
| 2025年3月期 | 35.49億円 | -4.93億円 | -18.64円 |
| 2026年3月期 | 141.59億円 | -5.28億円 | -15.34円 |
| 2027年3月期予想 | 484.00億円 | +22.34億円 | +48.03円 |
2022年3月期の売上高は約21億円。
それが2027年3月期には484億円になる見通しです。
約5年間で売上高が23倍以上!
もちろん、これは同じ事業が自然に23倍成長したわけではありません。
AIデータセンター事業への参入や事業構造の変化が大きく影響しています。
そして、2025年・2026年と続いた最終赤字から、2027年3月期は大幅な黒字転換を予想。
🌸 まろぴー「会社の姿がまるで別物になってきたね!」
ただし、過去のEPSは増資や株式分割の影響を受けるため、1株当たりの成長率を単純比較する際には注意が必要です。
③ イオレって何の会社?AIデータセンター企業へ変身!
イオレは、もともと「らくらく連絡網」などのサービスや求人広告を手がけてきた企業です。
しかし、現在の成長を牽引しているのはAIデータセンター事業。
今回の業績予想では、AI DC事業の売上高が次のように修正されました。
| 事業 | 修正前売上予想 | 修正後売上予想 |
|---|---|---|
| AIデータセンター | 199.80億円 | 444.65億円 |
| AI UI | 40.03億円 | 33.80億円 |
| オンチェーン金融 | 15.68億円 | 5.54億円 |
つまり、全社売上高484億円のうち、約92%がAIデータセンター事業になる計算です。
成長の中心は、完全にAIインフラへ移っています。
なぜAIデータセンター事業が伸びている?
会社が説明する主な理由は3つ。
① GPUサーバー販売が計画を上回っている
AI開発に必要なGPUサーバーの販売が好調です。
② ネオクラウド事業を開始
GPUを販売するだけでなく、計算能力を顧客に提供する事業も始めています。
③ WOODMANの子会社化
2026年10月に完全子会社化の契約を締結したWOODMANについて、12月から連結業績に反映する予定です。
🌸 まろぴー「GPUを売る事業から、GPUを使って継続的に稼ぐ事業へ進化できるかが重要だね!」
④ 上期決算も急成長!でも利益率は?
2027年3月期の上期実績を確認すると、売上高は138.24億円。
前年同期の約3.9倍です。
| 項目 | 上期実績 |
|---|---|
| 売上高 | 138.24億円 |
| 営業利益 | 4.96億円 |
| 経常利益 | 8.99億円 |
| 最終利益 | 7.61億円 |
特にAI DC事業は売上高119.15億円、セグメント利益6.09億円。
急成長している一方、AI DC事業のセグメント利益率は約5.1%です。
ここは少し気になるところ。
GPUサーバーの販売は売上金額が大きくなりやすい一方、必ずしも高利益率とは限りません。
また、上期の全社営業利益率は約3.6%。
売上高が急拡大していても、そのすべてが高収益というわけではないんだよね。
今後は、ネオクラウド事業がどの程度の利益率を実現できるかが重要になりそうです。
⑤ 予想PER約10.5倍!本当に割安なのか?
11月17日の株価505円と、修正後予想EPS48.03円を使うと、
505円 ÷ 48.03円 = 約10.5倍
となります。
AIデータセンター関連株で売上高が急拡大している企業としては、気になる数字ですよね。
🌸 まろぴー「成長率がすごいのにPER10倍台!? これは割安なのかな?」
ただし、ここで注意したいのが利益の質と株式数です。
注意① 暗号資産の評価益が含まれている
上期には、暗号資産の評価益約3.86億円が営業外収益に計上されています。
これは本業のAIデータセンター事業による営業利益ではありません。
したがって、経常利益や最終利益を見るときには、こうした一時的・価格変動性のある損益を分けて考える必要があります。
注意② GPUサーバー販売と継続収益は別
GPUサーバー販売が好調でも、同じ規模の売上が毎年続くとは限りません。
今後の企業価値を考えるうえでは、ネオクラウド事業の継続収益がどれだけ積み上がるかが重要です。
注意③ 株式数の増加
イオレは事業拡大に伴い、株式交換などの資本政策を進めています。
株式数が増えると、会社全体の純利益が増えても、1株当たり利益の伸びは抑えられる可能性があります。
会社予想EPSには一定の株式数前提があるため、最新の発行済株式数や潜在株式も確認したいところです。
PER10.5倍という数字だけで、割安と断定するのは危険です。
⑥ データセクションはストップ安、イオレはストップ高!なぜ?
11月17日のAI関連株では、非常に対照的な値動きが見られました。
データセクション(3905)は、大型AIインフラ案件の解約やデータセンター稼働遅延を背景に、業績予想を大幅下方修正。
一方、イオレはGPUサーバー販売の好調などを理由に、業績予想を大幅上方修正しました。
| 比較項目 | イオレ | データセクション |
|---|---|---|
| 業績修正 | 大幅上方修正 | 大幅下方修正 |
| 売上高予想 | 484億円 | 約173億円 |
| 最終利益予想 | +22.34億円 | -14.79億円 |
| 主な材料 | GPU販売好調 | 契約解約・稼働遅延 |
| 11/17の株価反応 | ストップ高 | ストップ安水準 |
🌸 まろぴー「同じAI関連でも、実際に売上を伸ばせているかどうかで評価が真逆になったね!」
ただし、両社の事業モデルや収益構造は異なるため、単純な優劣比較はできません。
データセクションについては、こちらの記事で詳しく分析しています。
▶ 【データセクション3905】売上89%減でストップ安!799億円案件解約の衝撃
AI関連株を分析するなら、テーマ性だけでなく、契約内容・収益化の進捗・利益率まで確認することが大切ですね。
⑦ 今後の株価を左右する3つのポイント
① GPUサーバー販売の勢いが続くか
今期の上方修正を支えている最大の要因です。
今後の四半期決算でも、売上高と利益率が維持できるか注目したいところ。
② ネオクラウド事業が収益の柱になるか
GPUの計算能力を提供する事業が成長すれば、販売中心の収益構造から変化する可能性があります。
ただし、設備投資、稼働率、運用コストなども重要になります。
③ 株式数と資金調達
事業規模が急拡大しているため、株式交換や資金調達による株主価値への影響にも注意が必要です。
業績の伸びと同時に、1株当たりの利益や企業価値がどう変化するかを見ていきたいですね。
⑧ まろぴーのまとめ|売上23倍でもPER10倍台!成長の本物度を見極めたい
今回のイオレの決算は、かなりインパクトのある内容でした。
売上高予想は484億円、営業利益26.32億円、最終利益22.34億円。
過去5年間の業績推移を見ると、AIデータセンター事業への参入によって企業規模が急拡大していることがわかります。
そして、11月17日の株価505円に対する予想PERは約10.5倍。
ただし、成長を牽引しているGPUサーバー販売の利益率や、暗号資産評価益、株式数の増加などを考えると、単純に割安と判断することはできません。
🌸 まろぴー「これから注目したいのは、売上の大きさよりも、AI事業でどれだけ継続的に利益を生み出せるか!」
データセクションの急落を見ても、AI関連株は期待だけで評価される時代から、実際の業績が問われる段階に入っているのかもしれません。
イオレは今後も注目したい銘柄の一つです!📈
※本記事は2026年11月17日時点の情報をもとにした分析であり、特定銘柄の売買を推奨するものではありません。
コメント