
こんにちは、まろぴーです🌸
今日の日本株は半導体がド派手でした。
そんな中、値上がりランキングを見ていて気になったのが、
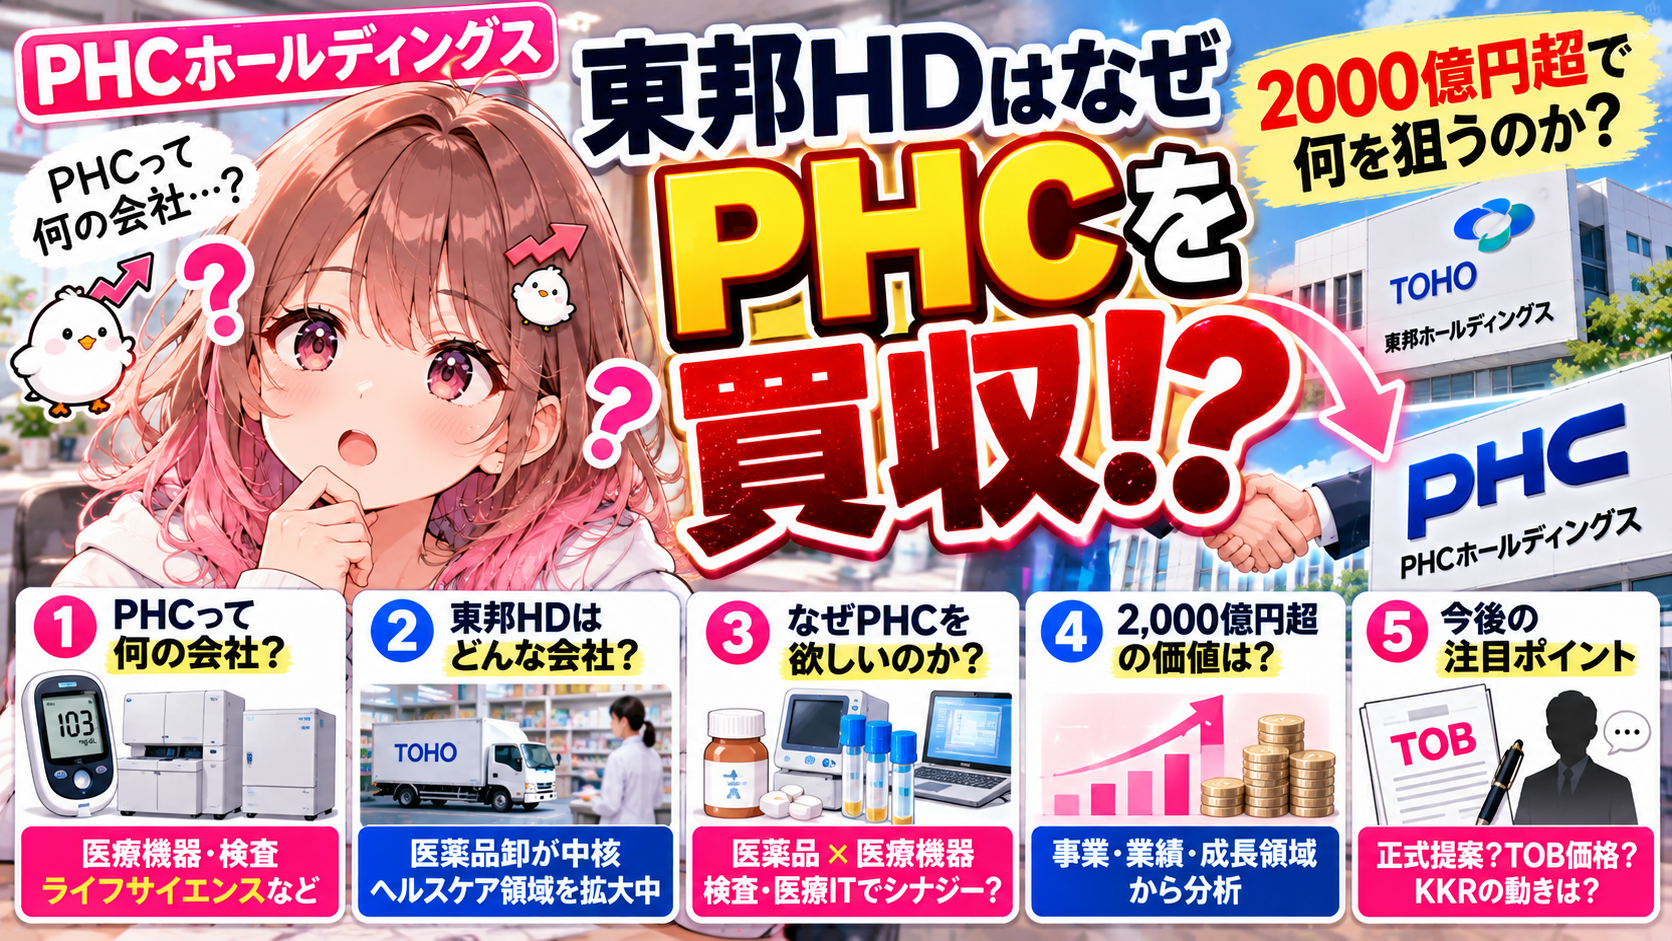
PHCホールディングス(6523)
「……PHCって何の会社だっけ?🤔」
というところから調べてみたら、かなり大きなニュースが出ていました。
PHCホールディングスは10月1日、東邦ホールディングスから株式取得について法的拘束力のない初期的な提案を受けていることを認めました。
ただし現時点では正式決定ではありません。報道では東邦HDがTOBによる全株取得を目指し、買収額は2,000億円超になる可能性があるとされています。PHC Holdings
となると気になる。
医薬品卸の東邦HDが、なぜPHCに2,000億円超を出してまで買収を検討しているの?
今日はここを掘ってみます🔍
そもそもPHCホールディングスって何の会社?
名前だけではかなり分かりにくい会社です😂
PHCグループは、簡単に言えば医療機器・検査・医療IT・ライフサイエンスなどを幅広く持つヘルスケア企業。
大きく3領域があります。
① 糖尿病マネジメント
血糖自己測定システムなどを展開。
② ヘルスケアソリューション
臨床検査のLSIメディエンス、電子カルテなどの医療ITを手掛けるWemex、医薬品開発を支援するCRO事業など。
③ 診断・ライフサイエンス
病理診断関連機器、研究用機器、診断薬などを展開しています。PHC Holdings
しかも意外と大きい。
2025年度の連結売上収益は3,644億円、従業員は約8,600人。世界125以上の国と地域で事業を展開しています。PHC Holdings
つまり、
「よく知らない小型医療機器メーカー」では全然ない。
研究から診断、治療、予防までかなり広い領域を持っています。
じゃあ東邦ホールディングスは?
こちらは比較的分かりやすい。
東邦HDの中核は医薬品卸です。
病院や薬局などに医薬品を届けるだけでなく、検査薬や医療機器・材料の卸売、病院向けの業務支援なども行っています。東宝HD
ここだけ見ると、
東邦HD=医療商品を「届ける会社」
PHC=医療機器・検査・ITなどを「持っている会社」
という違いがあります。
ここが今回の買収話を考える重要なポイントだと思います。
なぜ東邦HDはPHCが欲しい?
東邦HDの最新の中期経営計画を読むと、かなりヒントがあります。
東邦HDは現在、
「ヘルスケア・トータルソリューション・プロバイダー」への転換
を掲げています。投資家情報
つまり、
「医薬品を卸すだけの会社から広がりたい」
ということ。
そして中計にはもっと具体的に書かれています。
新規事業として、
医療機器・材料
検査薬
医療IT
物流など
について、積極的なアライアンスやM&Aを行う方針です。投資家情報
……ん?
これ、PHCの事業とかなり重なってない?👀
PHCを買うと一気にピースが埋まる
まろぴーなりに整理すると、こんな構図。
現在の東邦HD
医薬品
↓
卸売
↓
病院・薬局
ここにPHCが加わると、
PHC買収後のイメージ
医薬品
+
医療機器
+
臨床検査
+
診断
+
医療IT
+
ライフサイエンス
↓
病院・薬局・研究機関など
となります。
つまり今回の買収が実現すれば、
「医薬品を届ける会社」から「医療全体にサービスを提供する会社」へ一気に事業領域を広げられる可能性がある。
これは東邦HDが掲げる方向性とかなり一致します。
もちろん、東邦HDが現時点で「このシナジーを目的に買収する」と正式発表したわけではありません。
ただ、中計とPHCの事業を並べると、かなり興味深い組み合わせです。
特に面白いのが「医療IT」
個人的にここは結構重要だと思いました。
PHC傘下のWemexは電子カルテなどの医療ITを展開しています。PHC Holdings
一方、東邦HDも中計でDXや顧客支援システムの強化を掲げています。投資家情報
医薬品卸は病院や薬局との接点を大量に持っています。
そこへ、
医薬品流通 × 電子カルテ × 医療IT
が組み合わされば、単純な商品販売以上のビジネスに広げられる可能性があります。
ここは今回の組み合わせを見るうえで注目したいポイントです。
さらにPHCは「診断・ライフサイエンス」を伸ばそうとしている
PHC自身も変わろうとしています。
従来の主力の一つだった血糖自己測定器、いわゆるBGM市場は、先進国で想定以上に縮小。
一方でPHCは新しい中期経営計画で、
診断・ライフサイエンス領域を成長の核
に据えています。
特に、
・がんの早期発見
・個別化医療
・細胞・遺伝子治療
・医療DX
などの成長市場を狙っています。PHC Holdings
東邦HDからすると、既存の医薬品卸だけでは取りにくかった成長市場への入口を、PHCによって一気に獲得できる可能性があります。
ただしPHCは「絶好調だから買われる会社」でもない
ここは大事。
PHCには課題もあります。
PHC自身が中計で、
キャッシュ創出力の低下
資本効率の悪化
成長領域の収益化の遅れ
を課題として挙げています。
糖尿病マネジメントではBGM市場の縮小、CGMも想定より利用者数が伸びていないなど、決して全部が順風満帆ではありません。PHC Holdings
だから今回の話は、
「超優良企業を高値で買う」
という単純な構図ではなく、
「課題はあるけれど、東邦HDが欲しい医療資産をかなり持っている会社」
と見ると分かりやすそうです。
そして登場するKKR
もう一つ面白いポイントがあります。
PHCの筆頭株主は米投資会社KKRで、約38%を保有しています。
ロイターによると、PHCとKKRはそれぞれ財務アドバイザーを起用し、KKRの投資回収に合わせて売却先を探してきたと報じられています。Newsweek日本
つまり今回の話には、
東邦HDの成長戦略
だけでなく、
KKRの出口戦略
という側面も絡んでいる可能性があります。
ここは今後正式な条件が出てきたらかなり重要になりそう。
2,000億円超で買う価値はある?
ここはまだ判断するには材料不足です。
なぜなら現時点では、
正式なTOB価格が発表されていないから。
報道では2,000億円超とされていますが、PHC自身が認めているのはあくまで法的拘束力のない初期的な提案を受けていることまでです。PHC Holdings
したがって、
「TOB価格はいくらになる」
「この価格まで株価が上がる」
と決めつける段階ではありません。
むしろ今後は、
正式提案されるのか
TOBになるのか
買付価格はいくらなのか
KKRがどう動くのか
他の買い手が現れるのか
このあたりが焦点になりそうです。
まろぴーのまとめ🌸
最初は、
「PHCって何の会社?😂」
だったんですが、調べてみると今回の買収話はかなり面白い。
東邦HDは現在、医薬品卸から総合ヘルスケア企業への転換を目指しています。
その東邦HDが欲しいと中計で明記している、
医療機器・検査薬・医療ITなどの領域をPHCはすでにかなり持っている。 PHC Holdings
だから今回の話は単なる、
「2000億円超の大型TOB!」
だけではなく、
医薬品卸の東邦HDが、総合ヘルスケア企業になるための大型M&A
という視点で見ると、かなり理解しやすくなります。
まだ初期提案の段階なので、ここから話が変わる可能性は十分あります。
でも、
「なぜPHCなの?」
については、両社の事業と東邦HDの中計を並べると、その狙いになり得る部分がかなり見えてきました👀
正式なTOB条件が出たら、次は**「TOB価格はいくら?現在株価はどこまで織り込んだ?」**を追ってみたいと思います。

コメント