
こんにちは!まろぴーです🐥
JT(日本たばこ産業・2914)が、11月19日の夜間PTSで急落しました。
原因は、ロシア事業の実質的な経営権喪失による約1兆3,770億円の損失計上。
さらに年間配当予想も272円から204円へ減額されました。
これは相当な悪材料です。
でも、まろぴーは気になりました。
「1兆円以上の損失って、全部が本業の悪化なの?」
そして、ロシア事業を除いた今後の利益を計算してみると、意外な結果が見えてきたんです!
今回はJTの公式発表をもとに、2027〜2029年の利益を独自試算。現在の株価が売られすぎなのか検証します!
🚨 JTに何が起きた?1兆3,770億円の損失
2026年11月19日、JTはロシア子会社7社を連結対象から除外すると発表しました。
ロシア政府による一時管理措置で、実質的な経営権を失ったためです。
これに伴い、2026年12月期の業績予想を大幅に修正しました。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 売上高 | 3兆9,030億円 | 3兆8,400億円 |
| 調整後営業利益 | 1兆790億円 | 1兆470億円 |
| IFRS営業損益 | +1兆410億円 | −3,680億円 |
| 最終損益 | +6,620億円 | −7,240億円 |
| 年間配当 | 272円 | 204円 |
一見すると、企業の収益力が崩壊したように見えます。
しかし、ここで注目したいのが調整後営業利益です。
📊 調整後営業利益の下方修正は約3%!
修正前の1兆790億円に対し、修正後は1兆470億円。
下方修正額は320億円、率にして約2.97%です。
最終損益は巨額の赤字に転落するのに、調整後営業利益の修正は約3%。
この違いは、ロシア事業の連結除外に伴う会計上の損失が大きいためです。
ただし、ロシア事業を失う影響が3%しかないという意味ではありません。
連結除外が11月6日付のため、2026年の業績にはそれ以前のロシア事業の利益が含まれています。
本当に重要なのは、ロシア事業が通年でなくなる2027年以降!
🇷🇺 ロシア事業はJTの利益の25%を占めていた
JTのロシア事業は、従来の全社業績に対しておおむね次の規模でした。
- 売上高の約10%
- 調整後営業利益の約25%
つまり、売上高以上に利益への貢献が大きかった事業です。
これが失われるのは、決して小さな問題ではありません。
ただしJTは、ロシア事業の法的所有権を放棄したわけではなく、売却や正式な撤退を発表したわけでもありません。
将来の返還可能性は残るものの、時期も実現確率も不明です。
そのため、まずはロシア事業が戻らない前提で企業価値を考えます。
📈 JTの2025〜2029年業績シミュレーション
ここからが今回の本題!
JTは、ロシア事業を除いた比較可能ベースの調整後営業利益について、2027〜2029年に年平均10%超の成長を見込んでいます。
そこで、2026年の修正前予想からロシア事業の利益25%を差し引き、残る事業が10%成長すると仮定しました。
計算式はこちら。
1兆790億円 × 75% × 110% = 約8,902億円
これを2027年の調整後営業利益とし、2028年以降も年10%成長するケースを試算します。
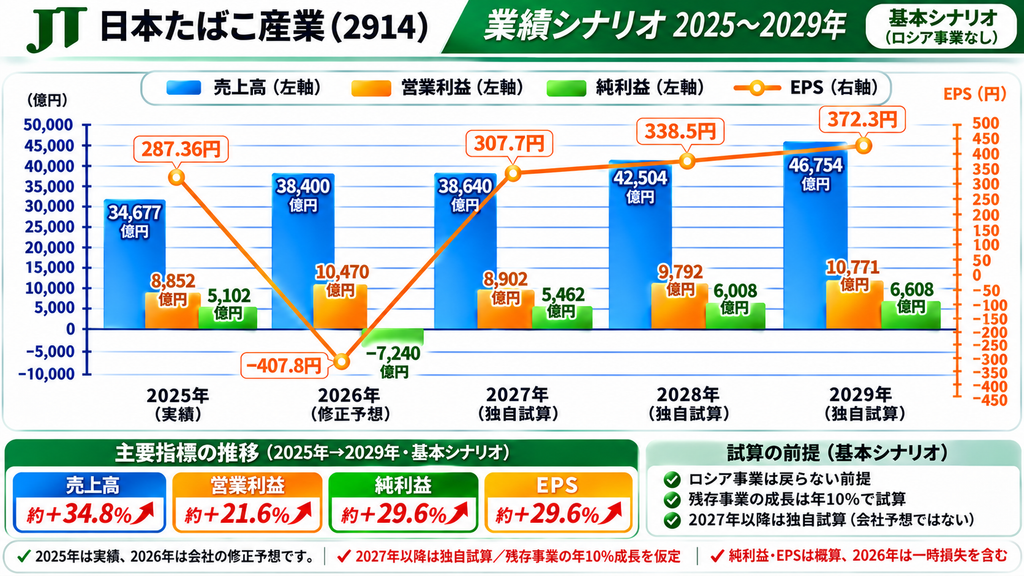
基本シナリオ:ロシア事業は戻らない
| 年度 | 売上高 | 調整後営業利益 | 純利益 | EPS |
|---|---|---|---|---|
| 2025年実績 | 3兆4,677億円 | 約8,852億円 | 約5,102億円 | 287.36円 |
| 2026年修正予想 | 3兆8,400億円 | 1兆470億円 | −7,240億円 | 約−407.8円 |
| 2027年試算 | 3兆8,640億円 | 8,902億円 | 5,462億円 | 307.7円 |
| 2028年試算 | 4兆2,504億円 | 9,792億円 | 6,008億円 | 338.5円 |
| 2029年試算 | 4兆6,754億円 | 1兆771億円 | 6,608億円 | 372.3円 |
※2027年以降は独自試算であり、JTの会社予想ではありません。売上高はロシア構成比約10%を除いた後、残存事業が年10%成長すると仮定。純利益・EPSは調整後営業利益からの概算換算です。2026年の純利益には一時損失が含まれます。
🔥 2027年には2025年の利益水準を回復する?
ここで注目!
2025年の調整後営業利益は約8,852億円。
今回の2027年試算は約8,902億円です。
ロシア事業が戻らなくても、2027年には2025年の調整後営業利益をわずかに上回る計算!
さらに2029年には約1兆771億円まで増加するシナリオです。
もちろん、これは残存事業が順調に成長する場合の試算。
また、JTが公表した10%超成長の対象期間は2027〜2029年であり、2027年単年の10%成長は今回独自に置いた仮定です。
それでも、ロシア事業を失った後の回復力を考えるうえで、興味深い結果になりました。
💰 JTの予想PERは何倍になる?
次は株価から検証します。
11月19日の東証終値は5,857円。
その後の夜間PTSでは5,100円前後まで売られる場面がありました。
そこで、株価5,100円を固定し、先ほどの独自試算EPSからPERを計算します。
| 年度 | 推定EPS | 推定PER |
|---|---|---|
| 2027年 | 307.7円 | 約16.6倍 |
| 2028年 | 338.5円 | 約15.1倍 |
| 2029年 | 372.3円 | 約13.7倍 |
※2026年は一時損失による赤字のため除外。EPSは独自の概算であり、正式な会社予想ではありません。
2027年の約16.6倍だけを見ると、極端な割安とは言い切れません。
しかし、利益成長が続けば、同じ株価でもPERは低下していきます。
2029年の利益を評価するなら、PERは約13.7倍まで下がる計算。
市場が将来の利益回復をどこまで織り込むかが、今後の株価を左右しそうです。
💴 減配25%!でも株価下落で配当利回りはどうなる?
JTは年間配当予想を272円から204円へ引き下げました。
減配率は25%です。
株価を固定すれば、配当利回りも25%低下します。
しかし、株価も下がれば話は変わります。
| 株価 | 年間配当204円での利回り |
|---|---|
| 5,857円 | 3.48% |
| 5,500円 | 3.71% |
| 5,100円 | 4.00% |
| 4,800円 | 4.25% |
| 4,500円 | 4.53% |
PTSの5,100円前後では、予想配当利回りは約4%。
さらにJTは、204円を起点として2027年以降も継続的な増配を目指す方針を示しています。
ただし、これは増配の保証ではありません。
ロシア事業喪失後のキャッシュフローと財務基盤が、配当を支えられるかを確認する必要があります。
📉 高値から約34%下落!本当に売られすぎ?
今回の検証で使った高値7,769円とPTS参考価格5,099円を比較すると、株価下落率は約34.4%です。
一方、ロシア事業の調整後営業利益構成比は約25%。
さらに残存事業の成長を考慮すると、利益減少を一定程度補える可能性があります。
では、34%下落は行き過ぎなのでしょうか?
ここで注意したいのは、利益25%減と配当25%減を足して50%下落が適正、とはならないこと。
配当は利益から支払われるため、両者の影響は重複します。
また、高値時点の株価に割高な成長期待が含まれていた可能性もあります。
したがって、今回の34%下落をそのまま割安率と考えることはできません。
それでも、JTが残存事業の成長を実現するなら、市場が将来の利益回復を過小評価している可能性はあります。
🚀 上振れシナリオ:ロシア事業が戻ったら?
ここまではロシア事業が戻らない基本シナリオでした。
では、将来ロシア事業の支配権を取り戻した場合は?
仮に従来と同程度の利益貢献が回復すれば、残存事業の成長に加えてロシア事業の利益が上乗せされる可能性があります。
ただし、現時点では返還の保証も、実現時期もありません。
返還後の利益水準や会計処理も不確実です。
ロシア事業の返還は、基本シナリオに織り込まず、追加の上振れ材料として考える。
これが今回の評価では重要だと思います。
🐥 まろぴーの結論:JTは売られすぎなのか?
今回の検証で、まろぴーが最も注目したのは次の点です。
ロシア事業が戻らない前提でも、残存事業が成長すれば2027年に2025年の調整後営業利益を回復するシナリオが描けること。
そして、2029年にはさらに利益が成長する可能性があります。
ただし、今回の2027年以降の数値は独自試算。
純利益とEPSは概算であり、JTが正式に予想した数字ではありません。
また、ロシア事業を失うことによる将来のキャッシュフロー減少や、財務面への影響も無視できません。
そのうえで、まろぴーはこう考えています。
📉 短期的には売り圧力が強く、まだ下落する可能性がある。
📊 中長期では、残存事業の利益成長が続くなら、株価の再評価余地がある。
🚀 ロシア事業が返還されれば、追加の上振れ材料になる可能性もある。
つまり、現時点では「絶対に売られすぎ」と断定できないものの、急落後のJTには数字で検証する価値が十分あるというのが今回の結論です!
明日11月20日の値動きも注目していきます!
📚 JTのロシア問題を最初から振り返る
今回のJT問題は、11月5日のロシア政府による一時管理措置から始まりました。
まろぴーの株ラボでは、当初からロシア事業の利益構成比25%、配当への影響、株価の下値について検証してきました。
👉 【JT株ストップ安】ロシア事業が接収危機!利益25%消失なら配当は?
また、同様のリスクを抱える日本企業についても分析しています。
今回の記事では、当時は未確定だった巨額損失と減配が正式に発表されたことを踏まえ、2027年以降の利益回復と株価の割安度を新たに検証します。
関連記事
参考資料
※本記事は2026年11月19日時点の情報をもとにした分析です。独自試算は将来の業績や株価を保証するものではありません。投資判断はご自身でお願いいたします。
コメント