
こんにちは!まろぴーです🐥📈
11月25日(水)、東証グロース市場に新たなAI関連企業が上場します!
その名もTOKIUM(トキウム・664A)。
この会社が手掛けているのは、企業の経理業務を効率化する「経理AIエージェント」。
領収書の処理、請求書の管理、経費精算など、企業にとって欠かせない仕事をAIと人の力で効率化するサービスです。
しかも、売上高は2024年の約33.6億円から2026年には約59.7億円へ成長!
一方、利益は2025年まで赤字で、2026年にようやく黒字化したばかりです。
売上は伸びている。でも本当に儲かる会社なの?🤔
今回はTOKIUMのビジネスモデル、業績、IPO価格1,620円の評価、そして投資リスクを詳しく見ていきます!
🤖 TOKIUMとは?経理の面倒な仕事を丸ごと引き受ける会社!
TOKIUMは2012年設立の企業です。
経理業務に特化したAIエージェントを提供しています。
企業の経理部門では、毎月膨大な数の領収書や請求書を処理する必要があります。
例えば、
- 領収書の内容を確認して入力
- 請求書のデータ化や照合
- 経費精算の申請・承認
- 会計システムへの連携
こうした仕事を、TOKIUMがAIとオペレーションを組み合わせて効率化します。
重要なのは、単にAIソフトを販売するだけではないこと。
経理業務のプロセスそのものを受託し、業務の成果を納品するというモデルなんです。
導入実績は累計3,000社以上!
公式発表によれば、2026年5月末時点の累計導入企業数は3,000社以上。
トリドールホールディングス、アルペン、今治造船などの企業にも導入されています。
経理業務は企業が存続する限り必要なので、継続的な需要が期待できる分野です。
ただし、累計導入社数と現在の契約社数は異なります。継続率や顧客単価も確認したいポイントですね。
💰 TOKIUMはどうやって儲ける?
TOKIUMの強みは、企業の経理業務に深く入り込めること。
経費精算や請求書処理の仕組みを導入すると、企業側も簡単にはシステムを変更しにくくなります。
継続利用が増えれば、安定的な収益基盤を築ける可能性があります。
さらに、AIによって人手の作業を減らせれば、処理件数が増えてもコストの増加を抑えられるかもしれません。
これがTOKIUMの利益成長シナリオです。
ただし、実際には人が担当する業務もあるため、利用企業が増えれば必ず利益率が上がるとは限りません。
AIによる自動化率を高められるかどうかが、今後の収益性を左右する重要なポイントになりそうです。
📊 過去の業績を分析!売上成長と赤字脱却に注目
まずは業績を確認してみましょう!
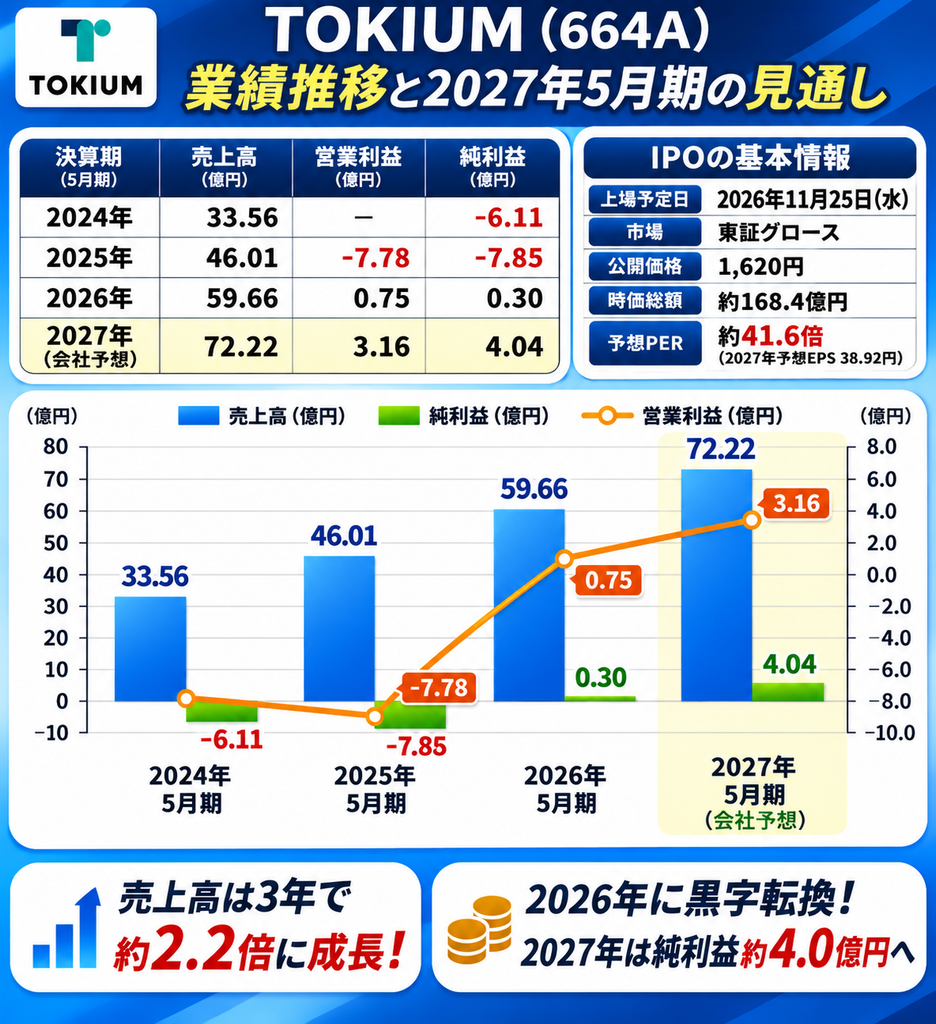
| 決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 2024年5月期 | 33.56億円 | 非掲載 | ▲6.11億円 |
| 2025年5月期 | 46.01億円 | ▲7.78億円 | ▲7.85億円 |
| 2026年5月期 | 59.66億円 | 0.75億円 | 0.30億円 |
| 2027年5月期予想 | 72.22億円 | 3.16億円 | 4.04億円 |
※2024年は単体、2025年以降は連結。2027年は会社予想。比較する際は会計上の範囲の違いに注意してください。
📈 売上高は順調に成長!
2025年5月期から2026年5月期の売上高成長率は約29.7%。
2027年5月期も約21.1%の増収を見込んでいます。
20%を超える成長率を維持できれば、成長企業としての評価につながりそうです。
😳 でも2026年の純利益はわずか3,000万円!
売上高59.66億円に対し、純利益は約0.30億円。
純利益率は約0.5%です。
つまり、売上が約60億円あっても、最終的に残った利益はわずか3,000万円ほど。
黒字化したことは大きな前進ですが、まだ十分な利益体質が確立したとは言い切れません。
🔥 2027年は純利益4億円超えを予想!
2027年5月期の会社予想は、
売上高72.22億円、営業利益3.16億円、純利益4.04億円。
前期の純利益約0.30億円から、大幅な増益を見込んでいます。
ただし、ここで一つ注意。
2027年の予想純利益は営業利益を上回っています。
つまり、最終利益の増加を評価するときは、営業活動による利益と、それ以外の損益・税金などの影響を分けて考える必要があります。
まろぴーとしては、純利益4億円という数字だけでなく、営業利益がどこまで増えるのかを重視したいです。
2027年予想の営業利益率は約4.4%。
成長企業としては、今後さらに改善できる余地がある一方、まだ高収益企業とは言いにくい水準です。
💹 IPO公開価格1,620円は割安なのか?
TOKIUMのIPO概要はこちら。
| 項目 | 内容 |
|---|---|
| 証券コード | 664A |
| 上場予定日 | 2026年11月25日(水) |
| 上場市場 | 東証グロース |
| 公開価格 | 1,620円 |
| 上場時発行済株式数 | 10,395,620株 |
| 公募株数 | 617,300株 |
| 売出株数 | 1,633,700株 |
| OA売出 | 337,600株 |
| 主幹事 | SMBC日興証券 |
公開価格ベースの時価総額は約168.4億円。
2027年5月期の予想EPS38.92円を使うと、
予想PER:約41.6倍!
決して低いPERではありません。
2027年の利益予想を達成し、その後も成長を続けることが前提となる評価です。
一方、売上高に対する時価総額を示すPSRは、2027年売上予想ベースで約2.3倍。
売上成長が続き、利益率が改善するなら、投資家が将来性を評価する余地もあります。
ただし、利益成長が想定を下回れば、PERの高さが株価の重荷になる可能性があります。
⚠️ 初値の注意点!売出株数が公募株数を上回る
今回のIPOでは、公募株数が61万7,300株なのに対し、売出株数は163万3,700株。
売出株数が公募株数を大きく上回っています。
さらにOAを含めた公開株数は258万8,600株。
公開価格1,620円で計算すると、公開規模は約41.9億円です。
小規模なIPOではないため、初値が大きく上昇するには相応の買い需要が必要になります。
AI関連というテーマ性は魅力的ですが、公開規模と株式の需給も無視できません。
なお、既存株主のロックアップ条件や新株予約権による希薄化も、上場後の株価を考えるうえで確認が必要です。
🧐 まろぴーが気になる3つのリスク
① AI関連なのに利益率がまだ低い
AI企業と聞くと、高い利益率をイメージするかもしれません。
でもTOKIUMは、人の作業も組み合わせた業務受託モデルです。
今後の利益成長には、AIによる業務自動化とコスト削減が欠かせません。
② 競合企業も強い
経費精算や請求書管理の分野には、ラクス、マネーフォワードなどの有力企業が存在します。
TOKIUMは業務を丸ごと受託するという特徴がありますが、価格競争や機能開発競争にさらされる可能性があります。
③ 黒字化直後でPER約42倍
2026年に黒字化したばかりの企業に対し、翌期予想PER約42倍という評価。
これは、将来の利益成長に対する期待がかなり織り込まれているとも考えられます。
成長が続けば魅力的ですが、期待を下回る決算が出た場合には株価が大きく動くリスクがあります。
🐥 まとめ:HiJoJoとは違う成長性!でも初値の高値追いには注意
TOKIUMは、企業の経理業務をAIで効率化する注目のIPOです。
累計導入企業数は3,000社以上。
売上高は順調に成長し、2026年には黒字化も達成しました。
2027年は営業利益3.16億円、純利益4.04億円を見込んでいます。
ただし、公開価格1,620円に対する予想PERは約41.6倍。
今後の利益成長を先取りした価格設定と見ることもできます。
先日分析したHiJoJo Partnersは、投資先の売却や成功報酬によって利益が変動するビジネスでした。
一方のTOKIUMは、企業の経理業務を継続的に支援するモデル。
将来の収益の積み上がりという意味では、TOKIUMの方が予測しやすい部分もありそうです。
でも、利益率がまだ低いことには注意が必要。
まろぴーとしては、売上成長が続くだけでなく、営業利益率がどれだけ改善するかを今後の決算で確認したいですね!📈
📚 関連記事
👉 HiJoJo Partners(657A)IPO分析!未上場株投資の成長性と業績リスク
👉 プレイド(4165)2日連続ストップ安!主力サービス停止の業績リスク
※本記事は2026年11月18日時点の公開情報を基に作成しています。特定銘柄の売買を推奨するものではありません。投資判断はご自身でお願いいたします。
コメント