
こんにちは、まろぴーです🌸
今回は、システムインテグレータ(3826)!
最近、まろぴーが気になっているのが、AI関連株の中でも「AIを使って稼ぐ側」の企業です。
半導体やGPUを作る企業ではなく、AIを使って仕事の効率を上げ、売上と利益を伸ばせる企業。
そんな視点で調べていたら、気になる小型株がありました。
それがシステムインテグレータ。
しかも、ちょうど2026年10月15日に最新の中間決算を発表しています。
売上高16.3%増、営業利益27.6%増。
AIブームに乗っているだけではなく、すでに本業の利益が伸びているんです。
ただし、AI事業自体はまだ小規模で、利益面にも課題があります。
では、この会社のどこに成長余地があるのでしょうか?
今回は最新決算、ERP事業の競争力、ストック収益、AIによる利益率改善の可能性まで深掘りします!
1.最新決算は増収増益!何が伸びた?
まずは2027年2月期の中間決算を確認しましょう。
| 項目 | 上期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 31.69億円 | +16.3% |
| 営業利益 | 3.26億円 | +27.6% |
| 経常利益 | 2.99億円 | +19.2% |
| 中間純利益 | 1.99億円 | −3.6% |
売上高より営業利益の伸びが大きい。
これは、まろぴーが注目したいポイントです。
売上が増えるだけではなく、利益もそれ以上のペースで増えているからです。
中間純利益は減益ですが、前年同期に計上した持分変動利益の反動が影響しています。
本業の動きを見るなら、まず営業利益に注目したいですね。
通期計画に対する進捗は?
2027年2月期の会社予想は、売上高63億円、営業利益7億円です。
上期の進捗率は、売上高約50.3%、営業利益約46.6%。
現時点で大幅な上振れが確定したとは言えません。
ただし、主力ERP事業の受注が期初計画を上回っている点は、下期を考えるうえで好材料です。
2.システムインテグレータは何をしている会社?
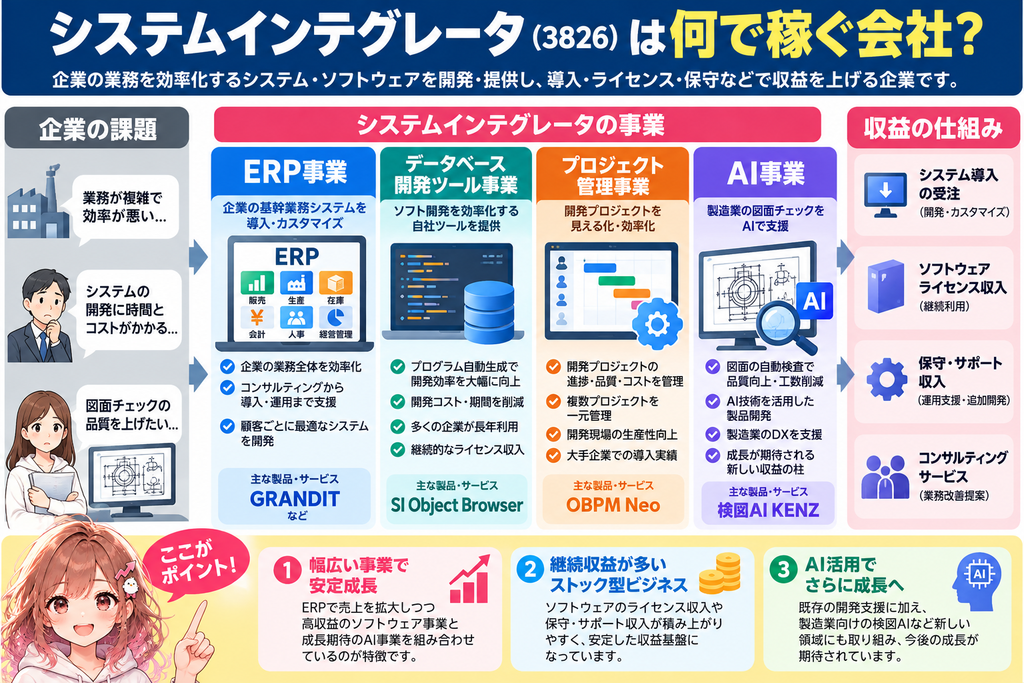
図解でわかる!システムインテグレータの稼ぎ方
同社は企業向けの業務システムを導入するERP事業を中心に、データベース開発ツール、プロジェクト管理ツール、AIを活用した検図サービスなどを展開しています。
注目したいのは、システム導入による売上だけでなく、ソフトウェアのライセンスや保守・サポートなど、継続的な収益も得られる仕組みです。
社名だけを見ると、顧客から依頼を受けてシステムを開発する会社という印象がありますよね。
もちろん、そうした事業も手掛けています。
でも、システムインテグレータには、自社製品や企業向け業務ソフトウェアを扱う事業があります。
主な事業は4つです。
| 事業 | 主な内容 |
|---|---|
| ERP | 企業の会計・販売・生産などを管理する基幹システム |
| プロジェクト管理 | 開発案件の進捗・原価などを管理するソフト |
| AI | AIエージェントや製造業向けAI |
| データベース開発ツール | システム開発を支援するソフトウェア |
そして、現在の主役は圧倒的にERP事業です。
ERPって何?
ERPは、企業のさまざまな業務データをまとめて管理するシステムです。
例えば、商品が売れたとき。
販売管理だけでなく、在庫、仕入れ、会計などにも情報を反映させる必要があります。
それぞれ別々のシステムで管理していると、入力作業が増えたり、データが一致しなかったりします。
ERPは、こうした情報を一元管理する仕組みです。
企業にとって重要なシステムなので、導入後も長く利用されやすいという特徴があります。
ただし、ERP導入企業だからといって、売上のすべてが継続課金になるわけではありません。
3.ERP事業が強い!最新決算の本当の主役
今回の上期決算では、ERP事業が売上高27.02億円、前年同期比18.1%増となりました。
セグメント利益も5.99億円、29.2%増です。
ERP事業のセグメント利益率は約22.2%。
かなり高い収益性です。
しかも、ERP事業の売上高は会社全体の約85%を占めています。
つまり、現時点ではAI事業よりも、ERP事業がどれだけ成長するかの方が業績への影響は大きいんです。
GRANDITだけじゃない!ERPの多軸化
同社は、従来の主力製品「GRANDIT」に加えて、複数のERP製品を扱う戦略を進めています。
- GRANDIT:国内企業向けの基幹システム
- SAP Cloud ERP:グローバル標準のクラウドERP
- mcframe:製造業の生産管理に強みを持つシステム
顧客の業種や規模、業務の複雑さに応じて提案できる製品を増やす戦略です。
これは合理的だと思います。
1つの製品だけでは対応しにくかった案件も、複数の選択肢があれば受注できる可能性があります。
さらに、ERP導入に伴う周辺システムの提案によって、顧客単価の向上も期待できます。
実際、今回の決算でも新規顧客からの引き合いが堅調で、受注は期初計画を上回りました。
まろぴーが評価したいのは、AI関連の話題がなくても、主力事業に成長の根拠があることです。
4.ストック型収益はどれくらいある?
次に注目したいのが、プロジェクト管理ソフト「OBPM Neo」です。
これは、IT企業などがプロジェクトの進捗、コスト、利益などを管理するための製品です。
プロジェクト管理は、一度システムを導入して終わりではありません。
日々の業務で使い続けるため、継続利用につながりやすい分野です。
2026年2月期末時点で、OBPM Neoの月次経常収益(MRR)は約4,000万円と説明されています。
単純に12か月換算すると、年間約4.8億円の収益規模に相当します。
ただし、これは期末時点のMRRを年換算した参考値であり、実際の年間売上高を示すものではありません。
会社全体の売上規模と比較すると、まだ主役というほどではありません。
それでも、こうした継続収益が積み上がることには意味があります。
受託開発だけに依存する企業よりも、将来の売上を見通しやすくなるからです。
さらに、データベース開発ツール事業でも、買い切り型からサブスクリプション型への移行を進めています。
移行期には一時的に売上が減少する可能性がありますが、継続課金が増えれば、長期的な収益の安定化につながる可能性があります。
5.AI事業は急成長!でも、まだ主役ではない
今回の上期決算で、AI事業の売上高は約5,100万円。
前年同期比では223.5%増です。
数字だけ見ると、かなりの急成長ですね。
ただし、全社売上高31.69億円に対する比率は約1.6%。
AI事業は成長しているけれど、まだ会社全体の業績を動かす規模ではありません。
この点は冷静に見たいところです。
同社は、製造業向けの検図AI「KENZ」やAIエージェント関連サービスなどを展開しています。
検図AIは、設計図面の確認作業をAIで支援する製品です。
製造業では、図面の不備や確認漏れが大きな損失につながることがあります。
その確認作業を効率化できれば、顧客にとって導入する意味があります。
ただし、AI事業が売上を伸ばしていても、開発費や営業費用を回収できなければ利益にはつながりません。
同社がAI事業の黒字化を目指している点は、今後の重要な確認ポイントです。
6.まろぴーが一番期待するのは、AI事業の売上じゃない
ここからが今回の本題です。
まろぴーがシステムインテグレータに注目した理由は、AI事業の売上高が3倍になったことだけではありません。
AIを使って、既存のERP事業やシステム開発事業の利益率を改善できる可能性があること。
ここなんです。
例えば、システム開発では、プログラムの作成だけでなく、設計書の作成、テスト、レビュー、ドキュメント整理など、多くの作業が発生します。
こうした業務の一部をAIで効率化できれば、同じ人数でも、より多くの案件を進められる可能性があります。
ただし、AIで作業時間が減ったからといって、その削減分がすべて利益になるわけではありません。
顧客への値下げ、AI利用料、品質確認、追加開発などのコストも発生します。
それでも、すでに一定の売上規模がある会社なら、利益率が数ポイント改善するだけで、利益額への影響は大きくなります。
関連記事:AIで利益が変わる会社|SIer・システム開発企業の可能性
7.独自試算!営業利益率が改善したらどうなる?
2027年2月期の会社予想は、売上高63億円、営業利益7億円。
営業利益率は約11.1%です。
ここから、仮にAI活用などによって営業利益率が改善した場合を考えてみます。
売上高を63億円で固定すると、次のようになります。
| 仮定の営業利益率 | 営業利益 | 会社予想との差 |
|---|---|---|
| 11.1% | 約7.0億円 | 基準 |
| 12% | 7.56億円 | +0.56億円 |
| 13% | 8.19億円 | +1.19億円 |
| 15% | 9.45億円 | +2.45億円 |
| 18% | 11.34億円 | +4.34億円 |
※会社が示した利益率目標ではなく、売上高を固定した独自シミュレーションです。
営業利益率が11%台から15%へ改善するだけでも、利益は約2.5億円増える計算です。
これは小型株にとって無視できない差です。
ただし、ERP事業のセグメント利益率22%と、全社の営業利益率11%は直接比較できません。
全社にはAI事業の開発費や共通管理費なども含まれるからです。
また、AIによる効率化が実際に何%の利益率改善につながるかは、まだ検証が必要です。
まろぴーが見たいのは、AI導入の発表よりも、今後の決算で営業利益率が継続的に改善するかどうかです。
8.過去の業績を見ると、利益回復が始まっている?
システムインテグレータは、毎年順調に利益を増やしてきた会社ではありません。
2025年2月期には営業利益が約2.7億円でしたが、2026年2月期には約5.95億円へ回復しました。
そして2027年2月期は7億円を計画しています。
つまり、直近では利益の回復が鮮明になっています。
背景には、ERP事業の成長と収益性改善があります。
ただし、2025年2月期以前の利益低迷には、事業投資や収益構造の変化など複数の要因が考えられます。
今後は過去5年の事業別利益推移を確認し、現在の利益率改善が持続可能なのかを見極める必要があります。
9.SHIFT・テラスカイ・ABEJAと何が違う?
最近深掘りしたAI関連企業と比べると、システムインテグレータの特徴が見えてきます。
SHIFTは、ITサービスの規模拡大とAI活用による生産性向上がテーマ。
テラスカイは、クラウド導入需要の拡大と利益率改善がテーマ。
ABEJAは、AIの企業実装とフィジカルAIなどの新領域への展開がテーマです。
そしてシステムインテグレータは、すでに利益を生んでいるERP事業に、AIによる効率化が上乗せされる可能性がテーマです。
関連記事:
ABEJA決算分析|ヤマザキマザックとのフィジカルAI共同開発
もちろん、各社で事業構造や利益率、成長投資の負担は異なります。
単純にPERだけで比較するのではなく、利益の伸び方とその持続性を比べることが重要です。
10.見逃せないリスクもある
ここまで見ると、システムインテグレータは魅力的に感じます。
でも、気になる点もあります。
まず、売上の大部分をERP事業に依存していること。
ERPの大型案件では、開発の遅延や採算悪化が利益に影響する可能性があります。
次に、AI活用による開発効率化が、必ずしも利益率の改善につながるとは限らないこと。
競争が激しくなれば、効率化によるコスト削減が顧客への価格引き下げに回る可能性もあります。
さらに、AI事業の収益化には時間がかかる可能性があります。
売上が3倍になったとしても、事業規模が小さければ、会社全体への利益貢献は限定的です。
そして、ERPの新製品展開や事業拡大には、人材確保や開発投資も必要になります。
こうしたコストを吸収しながら、利益率を改善できるかが重要です。
11.次の決算で注目したいポイント
まろぴーが次回以降の決算で確認したいのは、以下の5つです。
① ERP事業の受注が伸び続けるか
今回、期初計画を上回った受注が、下期以降の売上につながるか。
② ERP事業の利益率を維持できるか
売上成長だけでなく、利益率が高い水準を維持できるかが重要です。
③ OBPM NeoのMRRが増加するか
継続収益が積み上がれば、業績の安定性を高める可能性があります。
④ AI事業が黒字化するか
AI事業の成長が売上だけでなく利益に結びつくか。
⑤ 全社の営業利益率が改善するか
ここが最大の注目点。
AI活用による生産性向上が、実際の数字に現れるかを見たいと思います。
まとめ|システムインテグレータは隠れたAI活用株なのか?
今回調べてみて、システムインテグレータは、単純なAI関連テーマ株とは少し違う印象を受けました。
AI事業の売上高はまだ小さい。
でも、主力ERP事業はすでに成長していて、利益も伸びています。
さらに、プロジェクト管理ソフトなどの継続収益も積み上がっています。
そして今後、AIによる開発効率化が進めば、既存事業の利益率が改善する可能性があります。
まろぴーが期待しているのは、ここです。
AI事業が大きく育つのを待つだけではなく、AIを使うことで既存事業がもっと稼げる会社になるかもしれない。
もちろん、実際に利益率が改善するかどうかは、今後の決算で確認する必要があります。
だからこそ、次の四半期が楽しみな銘柄です。
まろぴーの原石発掘ラボでは、こうした「まだ市場に十分評価されていないかもしれない成長企業」を、これからも探していきます!🌸
参考資料
※本記事は2026年10月16日時点の公開情報をもとにした分析です。利益率のシミュレーションは独自の仮定であり、会社予想ではありません。特定銘柄の売買を推奨するものではありません。
コメント